 Bondie
U fyzických osob se daň z úroků za jednotlivé dluhopisy nezaokrouhluje. Na celé koruny dolů se zaokrouhlí až celková daň z daného druhu příjmu. Zákon neříká, zda jde o daň z jedné platby, nebo ze všech úroků investora z jedné výplaty, Bondie i tento článek ji počítají za jednu platbu. Kdyby emitent zaokrouhloval daň u každého dluhopisu zvlášť, srazil by méně, než ukládá zákon. U zahraničních firem (a podle opatrnějšího čtení i u nerezidentů fyzických osob) je znění zákona méně jednoznačné a postup je dobré jednou potvrdit s daňovým poradcem.
Emitent při výplatě úroku srazí investorovi 15 % a výsledek zaokrouhlí na koruny dolů. Zní to jako drobnost, jenže záleží na tom, co přesně zaokrouhlí: daň za každý dluhopis zvlášť, nebo až celou daň za platbu. Podle toho emitent srazí jinou částku a u stovek investorů pak součet daně za emisi nesedí s tím, co si účetní spočítá z úroků. Odpověď je v § 36 odst. 3 zákona o daních z příjmů, který se od roku 2013 změnil. Oba postupy spočítáme na jednom investorovi a na konci vysvětlíme, proč součet daně za emisi není 15 % ze součtu úroků.
Příklad počítáme na výplatě ukázkové emise:
Zaokrouhlení srážkové daně podle § 36 odst. 3
Emitent počítá srážkovou daň v den výplaty z úroku, který investorovi vyplácí. Pravidla pro základ a zaokrouhlení jsou v § 36 odst. 3 zákona o daních z příjmů a mají obecnou část a výjimku [1]. Obecné pravidlo platí pro všechny příjmy se zvláštní sazbou: základem daně je samotný příjem, stanoví se samostatně za jednotlivé cenné papíry (i když jich investor má víc stejného druhu od jednoho emitenta) a základ i daň se zaokrouhlují na celé koruny dolů.
Výjimka platí pro výnosy z dluhopisů fyzických osob. Ustanovení § 36 odst. 2 písm. a) mluví o poplatnících podle § 2, tedy o fyzických osobách bez ohledu na rezidenci. U nich zákon říká, že se „základ daně a sražená daň nezaokrouhluje a celková částka daně sražená plátcem z jednotlivého druhu příjmu poplatníka … se zaokrouhluje na celé koruny dolů“ [1]. Základ se tedy pořád počítá za každý dluhopis, ale v haléřích a bez zaokrouhlení. Zaokrouhlí se jen jednou, až celková daň.
Bondie proto sečte úrok za všechny dluhopisy investora v jedné platbě, spočítá z něj 15 % a výsledek usekne na koruny. Že se zaokrouhluje za platbu, je náš výklad, zákon jednotku nepojmenovává (viz níže). Vyjde to stejně, jako kdyby sečetl nezaokrouhlenou daň za jednotlivé kusy, protože zaokrouhluje až na konci.
Schéma ukazuje i kupón na kus, který se se zaokrouhlením daně často plete. Kupón na jeden dluhopis zaokrouhlený na haléře určují emisní podmínky a s daní nesouvisí (proč se kupón zaokrouhluje na kus, popisuje článek Výplata úroků z dluhopisů). Daň pak vychází z úroku, který je součtem těchto kupónů.
Co platilo do roku 2012: korunové dluhopisy
Emitenti, kteří vydávali dluhopisy do konce roku 2012, se řídili znením bez výjimky pro fyzické osoby. I u úroků z dluhopisů tedy platilo obecné pravidlo: základ za každý cenný papír zaokrouhlený na celé koruny dolů. U dluhopisů s jmenovitou hodnotou 1 Kč, kterým se říká korunové dluhopisy, byl úrok z jednoho kusu jen několik haléřů. Po zaokrouhlení dolů vyšel základ nula a s ním i daň.
Výjimku do § 36 odst. 3 vložil zákon č. 192/2012 Sb. s účinností od 1. 1. 2013 (čl. III bod 6) [2]. Pro úroky z dluhopisů vydaných dřív se podle přechodného ustanovení dál použije původní znění (čl. IV bod 2) [2]. Korunové dluhopisy vydané v roce 2012 Finanční správa na žádost rozpočtového výboru prověřovala a analytické sestavy zveřejňovala do roku 2024 [3]. U nové emise už se tahle cesta nepoužije. Z historie si ale stojí za to vzít jednu věc: zákon výslovně řeší, kde se zaokrouhluje, a u malých částek na kus to rozhoduje o celé dani.
Příklad: investor se 7 dluhopisy, daň za platbu a daň po kusech
Emitent 8. 1. 2027 vyplácí kupón 138,63 Kč na kus a dejme tomu, že jedna fyzická osoba, český daňový rezident, má 7 kusů. Podle zákona emitent počítá daň z úroku za celou platbu:
úrok      = 7 × 138,63 = 970,41 Kč
daň       = 970,41 × 0,15 = 145,5615 Kč → 145 Kč
k výplatě = 970,41 − 145 = 825,41 Kč
Výsledek ověříme druhou cestou, kterou popisuje zákon: daň za jeden kus bez zaokrouhlení je 138,63 × 0,15 = 20,7945 Kč a za 7 kusů 7 × 20,7945 = 145,5615 Kč, dolů na koruny 145 Kč. Vyšlo to stejně.
Kdyby emitent zaokrouhlil daň už u každého kusu, vyšlo by 20,7945 → 20 Kč na kus a za všechny kusy 7 × 20 = 140 Kč. Srazil by o 145 − 140 = 5 Kč méně, než ukládá zákon. Vidíme, že u jednoho investora jde o pár korun, ale chybějící daň vymáhá finanční úřad po emitentovi jako po plátci (§ 38d odst. 5) [1] a stejná chyba se opakuje u každého investora s více kusy a u každé výplaty.
Zaokrouhlení u nerezidentů: kde je zákon méně jasný
Když stejný investor se 7 kusy není českým rezidentem, emitent mu srazí 15 % nebo 35 % podle státu rezidence (§ 36 odst. 1) [1]. Výjimka mluví o příjmech uvedených v § 36 odst. 2 písm. a), tedy o výnosu dluhopisu fyzických osob, kdežto sazbu nerezidenta stanoví odstavec 1. U fyzické osoby nerezidenta jde výjimku podle nás použít, protože odstavec 1 mění jen sazbu. U zahraniční firmy výnos dluhopisu v odstavci 2 písm. a) není, takže doslovné čtení vede jen k obecnému pravidlu: základ za kus se zaokrouhlí dolů (138,63 → 138 Kč), daň z něj se zaokrouhlí dolů na koruny a teprve ta se vynásobí počtem kusů.
| Investor se 7 kusy | Z úroku za platbu | Doslovné čtení po kusech |
|---|---|---|
| nerezident, 15 % | 970,41 × 0,15 = 145,5615 → 145 Kč | 138 × 0,15 = 20,70 → 20 Kč, 7 × 20 = 140 Kč |
| nerezident, 35 % | 970,41 × 0,35 = 339,6435 → 339 Kč | 138 × 0,35 = 48,30 → 48 Kč, 7 × 48 = 336 Kč |
Na blogu u nerezidentů počítáme stejně jako u rezidentů, z úroku za platbu a dolů na koruny (stejně to popisuje článek Srážková daň z úroků dluhopisů). Rozdíl proti doslovnému čtení je v jednotkách korun, u našeho investora 145 − 140 = 5 Kč při 15 % a 339 − 336 = 3 Kč při 35 %. Výpočet z úhrnu dává vyšší daň, takže emitent nesrazí méně, ani kdyby platilo doslovné čtení. Investorovi by ale srazil o pár korun víc a ten rozdíl by mu patřil. Proto je dobré si postup před první výplatou nerezidentům jednou potvrdit s daňovým poradcem a pak ho dodržovat u všech výplat. Kdy se nerezidentovi sráží jaká sazba, rozebírá článek Nerezident a srážková daň z úroků.
Proč součet daně za emisi není 15 % ze součtu úroků
Účetní emitenta po výplatě kontroluje odvod daně. Vezme úrok všech fyzických osob v emisi a spočítá z něj 15 %. V ukázkové emisi má 20 fyzických osob po 10 kusech. Každá dostala úrok 10 × 138,63 = 1 386,30 Kč, srazilo se jí 1 386,30 × 0,15 = 207,945 → 207 Kč, a emitent proto odvádí 20 × 207 = 4 140 Kč. Účetní ale spočítá 20 × 1 386,30 = 27 726,00 Kč a z toho 27 726,00 × 0,15 = 4 158,90 → 4 158 Kč. Rozdíl 4 158 − 4 140 = 18 Kč.
Chyba to není. Každá platba se zaokrouhluje zvlášť a z každé „zmizí“ haléře pod korunou, u nás 207,945 − 207 = 0,945 Kč. Za 20 plateb je to 20 × 0,945 = 18,90 Kč a o tolik je součet sražené daně nižší než 15 % ze součtu úroků. Odvod i roční vyúčtování proto vycházejí ze součtu skutečně sražených částek, ne z procenta celkového úroku. Jak se odvádí a vyúčtovává, popisuje článek Odvod srážkové daně z úroků.
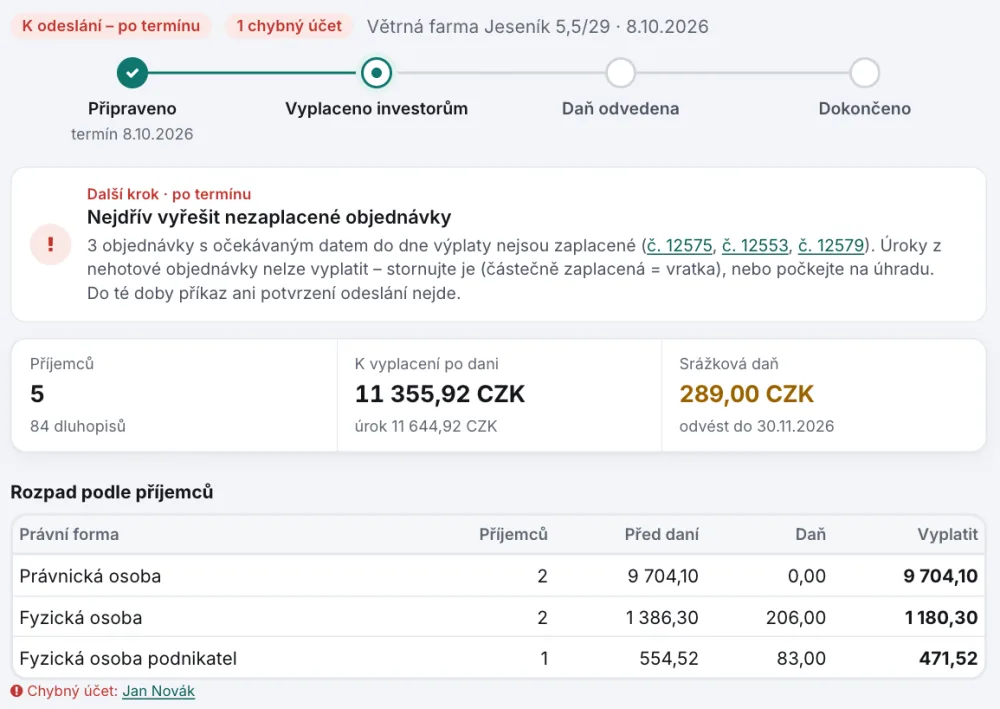
Na snímku je detail výplaty z ukázky aplikace Bondie, jiné emise a jiného termínu, než je v našem příkladu. V rozpadu podle příjemců mají dvě fyzické osoby úrok před daní dohromady 1 386,30 Kč a daň 206 Kč. Kdyby se 15 % počítalo ze součtu, vyšlo by 1 386,30 × 0,15 = 207,945 → 207 Kč. O 1 Kč méně je proto, že se daň zaokrouhlila u každého příjemce zvlášť a teprve pak se částky sečetly.
Úskalí: dvě platby jednomu investorovi
Emitent v den výplaty občas posílá jednomu investorovi víc plateb, např. když má investor dvě objednávky a každou s jiným účtem pro výplatu. Zákon mluví o celkové dani „z jednotlivého druhu příjmu poplatníka“, ne o platbě. Jestli je to daň za každou platbu zvlášť, nebo za všechny úroky investora z jedné výplaty dohromady, zákon výslovně neříká. Když emitent zaokrouhlí daň u každé platby zvlášť, může u dvou plateb srazit nejvýš o korunu méně než ze součtu obou. Rozdíl je malý, ale postup je dobré mít zapsaný a dodržovat ho u všech výplat. Podobnou otázku u investora se dvěma emisemi zmiňuje článek Srážková daň z úroků dluhopisů.
Stejně opatrně je potřeba zacházet s opravami. Když emitent po výplatě zjistí, že investorovi srazil daň špatnou sazbou, přepočítá daň celé původní platby a rozdíl spočítá proti tomu, co opravdu srazil. Kdyby opravu počítal jen z rozdílu sazeb, zaokrouhlil by podruhé a výsledek by se o korunu mohl lišit.
Závěr
- U fyzických osob se daň z úroků zaokrouhluje jednou, až celková částka (Bondie ji bere za platbu), a to na koruny dolů.
- Zaokrouhlení po kusech srazí méně, než ukládá zákon, a rozdíl jde za emitentem jako plátcem.
- U zahraničních firem (a podle opatrnějšího čtení i u nerezidentů fyzických osob) je doslovné znění zákona méně jasné, rozdíl je v jednotkách korun a postup stojí za jedno potvrzení s poradcem.
- Součet sražené daně za emisi je vždy o něco nižší než 15 % ze součtu úroků. Kontrola odvodu proto sčítá sražené částky.
Stav k 15. 10. 2026. Nejde o daňovou ani právní radu.
Reference
- Zákon č. 586/1992 Sb., o daních z příjmů, § 36 a § 38d [on-line]. [cit. 2026-10-15]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/1992-586
- Zákon č. 192/2012 Sb., kterým se mění zákon č. 72/2000 Sb., o investičních pobídkách, a další související zákony, čl. III bod 6, čl. IV bod 2 a čl. VII [on-line]. [cit. 2026-10-15]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2012-192
- Finanční správa, Informace o korunových dluhopisech [on-line]. [cit. 2026-10-15]. Dostupné z WWW: https://financnisprava.gov.cz/cs/dane/dane/dan-z-prijmu/informace-o-korunovych-dluhopisech
Související články
- Odvod srážkové daně z úroků: do kdy, kam a co podat
Emitent srazil z úroků daň a do konce dalšího měsíce ji musí poslat finančnímu úřadu. Na který ze dvou účtů a s jakým symbolem, aby úřad neevidoval nedoplatek?
Daně, účetnictví a předpisy · Back office · 15. 10. 2026 - Nerezident a srážková daň z úroků: sazba a potvrzení
Investor žije v cizině a back office neví, jestli mu z úroku srazit 15, nebo 35 %. Nižší sazbu ze smlouvy otevírá jen platné potvrzení o domicilu.
Daně, účetnictví a předpisy · Back office · 15. 10. 2026 - AML u emitenta dluhopisů: sankční seznam a PEP
Musí emitent dluhopisů prověřovat investory podle zákona proti praní peněz? Povinnou osobou být nemusí, sankční seznam EU ale kontroluje každý emitent.
Daně, účetnictví a předpisy · Back office · 15. 10. 2026