 Bondie
Emitent k rozhodnému dni uzavře seznam vlastníků, spočítá úrok na každý kus, u českých fyzických osob a u nerezidentů srazí daň a zkontroluje účty a nezaplacené objednávky. V den výplaty pošle hromadný příkaz do banky a sraženou daň odvede finančnímu úřadu do konce následujícího měsíce.
Výplata úroků z dluhopisů je den, kdy emitent posílá kupón všem, kdo byli k rozhodnému dni vlastníky. Přichází jednou za čtvrt nebo půl roku, takže postup většinou nikdo nemá v ruce a dělá se podle loňských poznámek. Chyba v jednom účtu nebo sazbě daně přitom znamená vrácenou platbu, telefonáty a opravu odvodu. Celou výplatu ukážu na jedné ukázkové emisi, od rozhodného dne přes výpočet a kontrolu až po odvod daně.
Výplatu počítáme na ukázkové emisi s jedním termínem a dvěma druhy investorů:
Výplata úroků z dluhopisů – termíny výplaty
Emitent vyplácí úrok podle emisních podmínek a každá výplata v nich má tři data:
- den výplaty, kdy mají peníze odejít investorům,
- rozhodný den, ke kterému se určí, kdo má na výplatu nárok; zákon dovoluje nejvýš 30 dní před dnem výplaty (§ 17 odst. 1 a 2 zákona o dluhopisech) [1]. Se dnem výplaty splývat nemusí a v praxi bývá o několik dní až měsíc dřív, aby emitent stihl seznam uzavřít a výplatu zkontrolovat,
- pravidlo pro víkend a svátek, tedy jestli se platí předchozí, nebo následující pracovní den a jestli se za posun platí úrok.
Podle parametrů výše se podíváme na výplatu 8. 1. 2027 s rozhodným dnem 29. 12. 2026:
Vidíme, že mezi rozhodným dnem a výplatou je jen šest pracovních dní a k tomu Nový rok. Výplatu je proto lepší připravit dopředu a po rozhodném dni už jen kontrolovat změny. Sraženou daň emitent odvede do konce měsíce, který následuje po měsíci, kdy úrok investorům odeslal a daň srazil, tedy do konce února. V našem případě je 28. 2. 2027 neděle, takže lhůta se posouvá na pondělí 1. 3. 2027 (§ 33 odst. 4 daňového řádu) [3].
Výpočet úroku na jeden dluhopis (příklad s čísly)
Před výplatou emitent spočítá úrok na jeden dluhopis a z něj částky pro jednotlivé investory. Úrok za období spočítáme ze jmenovité hodnoty, sazby a počtu dní podle konvence:
kupón na kus = J × s × d / B
             = 10 000 × 0,055 × 92 / 365 = 138,6301 Kč ≈ 138,63 Kč
kde:
- J je jmenovitá hodnota jednoho kusu (10 000 Kč),
- s je roční sazba (0,055),
- d je počet dní v úrokovém období od 8. 10. 2026 do 8. 1. 2027 (92 dní),
- B je základ roku podle konvence počítání dnů (365).
Výsledkem je kupón 138,63 Kč na kus. Fyzická osoba z parametrů s 10 kusy dostane před zdaněním 10 × 138,63 = 1 386,30 Kč. Pozor na to, kde se zaokrouhluje. Kupón zaokrouhlujeme na kus a pak násobíme počtem kusů, protože emisní podmínky určují výnos na jeden dluhopis. U firmy s 300 kusy tak vyjde 300 × 138,63 = 41 589,00 Kč. Kdybychom počítali úrok rovnou za 300 kusů z nezaokrouhleného kupónu, vyšlo by 300 × 138,630137 = 41 589,04 Kč. Rozdíl jsou haléře, jenže se opakují u každého investora a každé výplaty. Emisní podmínky by měly říkat, jak se zaokrouhluje; podobný problém u AÚV rozebírám v článku Jak spočítat AÚV.
Na výplatě 8. 1. 2027 mají nárok všichni investoři z parametrů. Každá z 20 fyzických osob má stejnou pozici (10 kusů, úrok 1 386,30 Kč, daň 207 Kč, na účet 1 179,30 Kč), v tabulce jsou proto sečtené do jednoho řádku:
| Příjemci | Kusů | Úrok | Srážková daň | K výplatě |
|---|---|---|---|---|
| 20 fyzických osob z ČR po 10 kusech | 200 | 27 726,00 Kč | 4 140 Kč | 23 586,00 Kč |
| česká firma (s. r. o.) | 300 | 41 589,00 Kč | 0 Kč | 41 589,00 Kč |
| Celkem | 500 | 69 315,00 Kč | 4 140 Kč | 65 175,00 Kč |
Ověříme to součtem: 65 175,00 + 4 140 = 69 315,00 Kč se musí rovnat kusům v oběhu k rozhodnému dni krát kupón, tedy 500 × 138,63 = 69 315,00 Kč. Do banky tedy půjde příkaz na 65 175,00 Kč a finančnímu úřadu odvedeme 4 140 Kč.
Srážková daň před výplatou: kdo má jakou sazbu
Než emitent pošle úrok investorům, srazí z něj u některých daň. U fyzické osoby, která je českým daňovým rezidentem, srazí emitent z úroku 15 % [2]. Daň se u ní počítá z úroku za celou platbu a celková sražená částka se zaokrouhlí na celé koruny dolů (§ 36 odst. 3 zákona o daních z příjmů) [2]. U každé z 20 fyzických osob je to 1 386,30 × 0,15 = 207,945 Kč, takže 207 Kč, a za všechny 20 × 207 = 4 140 Kč.
U české firmy emitent daň nesráží. Úrok je součástí jejího základu daně a daní ho ve svém přiznání. Zahraničnímu investorovi emitent srazí 15 %, je-li rezidentem státu EU, EHP nebo státu se smlouvou o zamezení dvojímu zdanění či o výměně informací, investorům z ostatních států 35 % [2]. Celé téma, včetně zaokrouhlení u nerezidentů a toho, kdy je emitent plátcem daně, rozebírá článek Srážková daň z úroků dluhopisů.
Kontrola před výplatou: objednávky, vlastníci, účty, daň
Před odesláním příkazu do banky back office zkontroluje data, ze kterých se výplata počítá. Kontrola má dvě části, protože každá patří k jinému dni. K rozhodnému dni (29. 12. 2026) se určuje, kdo má na výplatu nárok:
- Sedí seznam vlastníků k rozhodnému dni? Převody, dědictví a změny doložené do rozhodného dne jsou zapsané. Pro výplatu rozhoduje, zda byl převod emitentovi doložen nejpozději v rozhodný den; datum rubopisu určuje vyrovnání stran v ceně (viz Seznam vlastníků dluhopisů).
Před odesláním příkazu v den výplaty (8. 1. 2027) se ověřuje, jestli a kam lze zaplatit:
- Jsou zaplacené všechny objednávky s datem úpisu do dne výplaty? Nezaplacená objednávka nemá dostat úrok. Úpis mezi rozhodným dnem a výplatou zákon výslovně neupravuje a rozhodují emisní podmínky. Obvykle se upisovatel k výplatě počítá jako výjimka z pravidla rozhodného dne, protože při úpisu zaplatil AÚV za dny od začátku období do dne úpisu.
- Má každý příjemce platný účet? Změna účtu těsně před výplatou má projít ověřením.
- Má každý příjemce správnou sazbu daně? U nerezidentů platné potvrzení o daňovém domicilu.
- Sedí součet: kusy v oběhu × kupón = úrok, úrok − daň = příkaz do banky?
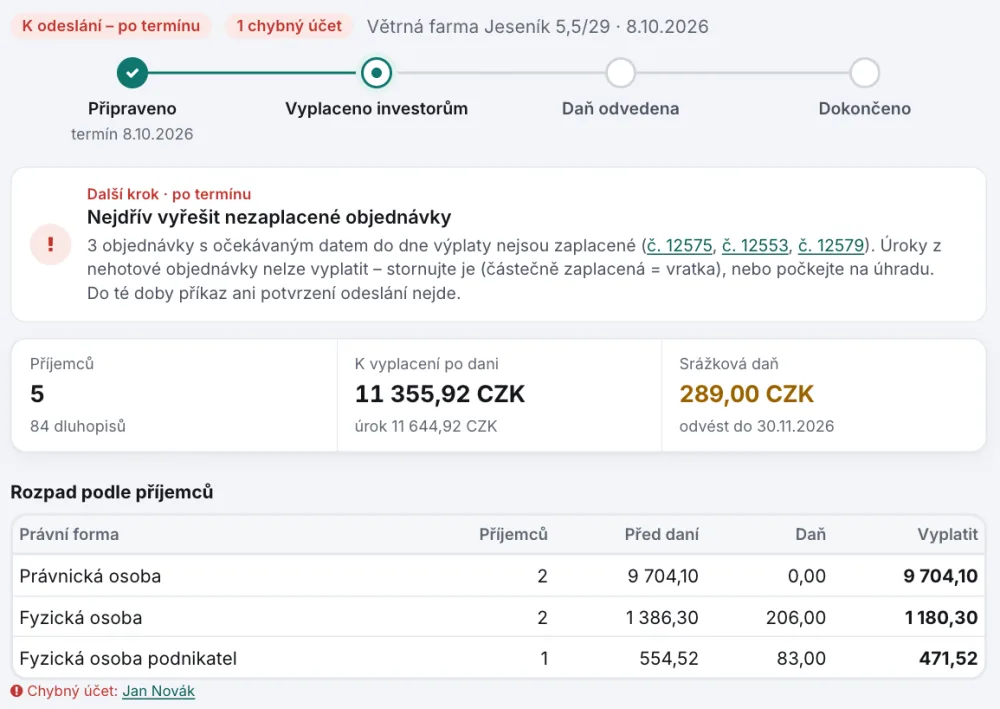
Na snímku je detail výplaty z ukázky aplikace Bondie, jiný termín než v našem příkladu. Karta Další krok říká, co ještě brání odeslání: tři objednávky s datem do dne výplaty nejsou zaplacené a dokud se nevyřeší, příkaz do banky nejde vytvořit. Pod tím je souhrn (5 příjemců, 84 dluhopisů, srážková daň 289 Kč s termínem odvodu) a rozpad podle právní formy, kde je vidět, že právnickým osobám se daň nesráží. U jednoho příjemce je navíc označený chybný účet.
Podle mého názoru je tahle kontrola nejcennější část celé výplaty. Výpočet úroku je jednoduchý; chyby vznikají v datech, ze kterých se počítá.
Hromadný příkaz pro banku
Výplata desítek investorů se zadává hromadným příkazem, který banka načte ze souboru. Banky přijímají obvykle formát SEPA XML (pain.001) a starší tuzemský ABO (KPC). Do příkazu patří účet příjemce, částka po dani, variabilní symbol, podle kterého investor platbu pozná, a datum splatnosti.
Před nahráním do banky je potřeba zkontrolovat dvě věci. Součet příkazu se rovná součtu sloupce K výplatě (u nás 65 175,00 Kč) a počet řádků se rovná počtu příjemců. Když se jedno z čísel liší, je chyba v exportu nebo v datech a příkaz se nesmí odeslat. Na účtu emise musí být k datu výplaty 65 175,00 Kč pro investory a do 1. 3. 2027 dalších 4 140 Kč na odvod daně.
Investoři se po výplatě nejčastěji ptají, proč dostali méně, než čekali, a důvodem bývá sražená daň. Pomůže krátké oznámení k výplatě: počet kusů, úrok před zdaněním, sražená daň a částka na účet. U fyzické osoby z našeho příkladu tedy 10 kusů, 1 386,30 Kč, daň 207 Kč a na účet 1 386,30 − 207 = 1 179,30 Kč.
Po výplatě: odvod daně a oznámení
Po odeslání peněz investorům zbývá daň. Sraženou daň emitent odvede místně příslušnému finančnímu úřadu do konce měsíce, který následuje po měsíci, kdy úrok odeslal a daň srazil, u nás tedy do 28. 2. 2027, a protože je to neděle, do 1. 3. 2027 (§ 38d odst. 1 a 3 zákona o daních z příjmů) [2]. U úroků z dluhopisů vzniká povinnost srazit daň při výplatě, poukázání nebo připsání úroku. Emitent má pro srážkovou daň dva účty finančního úřadu, zvlášť pro fyzické a právnické osoby.
U nerezidentů podává emitent ve lhůtě pro odvod také oznámení o sražené dani (§ 38da) [2]. U úroku, který je osvobozený nebo ho smlouva o zamezení dvojímu zdanění v ČR nezdaňuje, se oznámení podává také, ale až do 31. ledna následujícího roku. Jednou ročně pak plátce podává vyúčtování daně vybírané srážkou, a to do 3 měsíců po skončení kalendářního roku (§ 137 odst. 2 daňového řádu) [3]. Lhůta začíná běžet 1. ledna, tedy den po skončení roku, a končí dnem se stejným číslem o tři měsíce později, tedy 1. dubna (§ 33 odst. 1 daňového řádu). Za rok 2027 je to 1. 4. 2028, a protože je to sobota, do 3. 4. 2028 (§ 33 odst. 4 daňového řádu) [3]. Termíny, oba účty a oznámení podrobně rozebírá článek Srážková daň z úroků dluhopisů.
Výplata je tedy uzavřená až odvodem daně. V evidenci se hodí zvláštní stav pro výplatu, která odešla investorům, ale daň z ní ještě odvedená není.
Výplata přes konec roku: naběhlý úrok v účetnictví emitenta
Emitent sestavuje účetní závěrku k 31. 12. 2026, ale úrok za období od 8. 10. 2026 do 8. 1. 2027 vyplatí až v lednu. Do nákladů roku 2026 proto zaúčtuje úrok, který do konce roku naběhl. Počítá se od začátku období do 31. 12. 2026 včetně posledního dne, tedy 24 + 30 + 31 = 85 dní, a za celou emisi:
naběhlý úrok = 500 × 10 000 × 0,055 × 85 / 365 = 64 041,10 KčZbytek připadne na rok 2027. Dopočítáme ho jako rozdíl od skutečné výplaty, aby oba roky dohromady daly přesně částku, která odejde investorům: 69 315,00 − 64 041,10 = 5 273,90 Kč.
Častá chyba je o jeden den. Kdo 31. prosinec nezapočítá, dostane 84 dní a naběhlý úrok 63 287,67 Kč, tedy o 64 041,10 − 63 287,67 = 753,43 Kč méně, což je úrok celé emise za jeden den (753,42 Kč; haléř navíc je ze zaokrouhlení obou částek). Naběhlý úrok v účetnictví přitom lhůtu pro srážkovou daň nijak neposouvá; daň se sráží až při odeslání úroku investorům.
Když se výplata zkomplikuje: změna účtu, vrácená platba, úmrtí investora
I dobře připravenou výplatu může na poslední chvíli zkomplikovat investor, banka nebo kalendář.
Změna účtu den před výplatou
Představte si e-mail od investora, který den před výplatou žádá o nový účet. Vypadá věrohodně a back office spěchá. Pokud je to podvod, peníze odejdou podvodníkovi a emitent je investorovi zaplatí podruhé. Změnu účtu těsně před výplatou ověřujeme zpětným voláním na známý kontakt a podepsanou žádostí, ne odpovědí na tentýž e-mail.
Vrácená platba
Emitent v den výplaty pošle investorovi úrok na účet, který má v evidenci. Za několik dní se ale peníze vrátí zpět na účet emitenta, protože investorova banka platbu nepřijala: investor účet mezitím zrušil, nebo je v evidenci chyba v čísle účtu. V evidenci emitenta přitom výplata vypadá jako hotová. Vrácené peníze jsou ale znovu závazek emitenta vůči investorovi. Back office je proto spáruje s původní výplatou, u investora ji vede jako nevyplacenou, zjistí od něj správný účet a úrok pošle znovu. Povinnost srazit daň vznikla už odesláním úroku (§ 38d odst. 1 zákona o daních z příjmů) [2], takže sraženou daň emitent odvede v běžné lhůtě. Při novém odeslání jde o tentýž úrok a daň se znovu nepočítá. Kdyby úrok nakonec vyplatit nešlo vůbec, je postup otázka pro daňového poradce.
Úmrtí investora
Emitent připravuje výplatu podle seznamu vlastníků k rozhodnému dni a v seznamu může být i zůstavitel, tedy investor, který před výplatou zemřel. Dědic je vlastníkem dluhopisu od smrti zůstavitele, emitent ho ale do seznamu zapíše, až mu dědictví doloží (usnesení soudu nebo evropské dědické osvědčení). Dědic v seznamu ještě není. Účet zůstavitele smrtí nezaniká (§ 2666 občanského zákoníku) [4], dědicové se ale k penězům na něm dostanou až po skončení řízení. Úrok proto obvykle zůstane u emitenta jako závazek, dokud dědictví doložené nemá, případně se s ním naloží podle pokynu soudu nebo notáře jako soudního komisaře.
Výplata o víkendu
Když den výplaty připadne na sobotu, rozhoduje pravidlo z emisních podmínek. Pokud ho podmínky nemají, emitent ho rozhodne jednou a dodržuje u všech dalších výplat. Jinak se počet dní v období, a tím i kupón, mění podle toho, kdo výplatu zrovna připravuje.
Závěr
Výpočet úroku je na výplatě to nejjednodušší: u naší emise 138,63 Kč na kus za 92 dní, zaokrouhleno na kus. Víc času si zaslouží kontrola před výplatou, tedy seznam k rozhodnému dni, nezaplacené objednávky, účty a sazby daně. Výplata je hotová až odvodem sražené daně, u nás do 1. 3. 2027.
Stav k 10. 10. 2026. Nejde o právní ani daňovou radu.
Reference
- Zákon č. 190/2004 Sb., o dluhopisech, § 17 odst. 1 a 2 [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2004-190
- Zákon č. 586/1992 Sb., o daních z příjmů, § 36, § 38d a § 38da [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/1992-586
- Zákon č. 280/2009 Sb., daňový řád, § 33 a § 137 [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2009-280
- Zákon č. 89/2012 Sb., občanský zákoník, § 2666 [on-line]. [cit. 2026-10-15]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2012-89
Související články
- Změna účtu před výplatou: jak ověřit, že nejde o podvod
Den před výplatou úroku přijde e-mail, že investor má nový účet. Jak žádost ověřit, kdy ji odložit a co dělat, když úrok už odešel podvodníkovi?
Výplaty a splacení · Back office · 15. 10. 2026 - Předčasné splacení dluhopisů: kdy je možné a jak se počítá
Emitent chce emisi splatit dřív, než určuje splatnost. Kdy to emisní podmínky dovolí, kolik investor dostane na kus a kdy se to emitentovi vyplatí?
Výplaty a splacení · Back office · 15. 10. 2026 - Úmrtí investora: co emitent udělá s dluhopisy a úrokem
Pozůstalí oznámí, že investor zemřel, a za pár týdnů je výplata úroku. Smí emitent platit na účet zůstavitele a co potřebuje k zápisu dědiců?
Výplaty a splacení · Back office · 15. 10. 2026