 Bondie
AÚV je úrok za dny od začátku úrokového období do dne úpisu. Počítá se ze jmenovité hodnoty a roční sazby dluhopisu, počet dní a délku roku určuje konvence počítání dnů z emisních podmínek. Investor ho zaplatí navíc ke jmenovité hodnotě dluhopisu a při nejbližší výplatě dostane celý kupón.
Investor pošle peníze 24. listopadu, ale úrokové období běží už od 8. října. Kdyby zaplatil jen jmenovitou hodnotu, dostal by v lednu úrok i za 47 dní, kdy emitentovi nic nepůjčoval. Proto se ke jmenovité hodnotě dluhopisu připočítává alikvotní úrokový výnos (AÚV), tedy úrok narostlý od začátku období do dne úpisu.
V článku spočítáme AÚV na jedné emisi ve třech konvencích a ukážeme, kde se výsledky liší o haléře a kde už o desítky korun. Projdeme i místa, na kterých se při výpočtu chybuje nejčastěji. Budeme potřebovat:
- emisní podmínky: jmenovitou hodnotu, sazbu, dny výplat a konvenci počítání dnů,
- den, ke kterému se cena počítá (obvykle den zaplacení),
- počet kusů v objednávce.
Všechny výpočty v článku vycházejí z této ukázkové emise a jedné objednávky:
Kdy se AÚV počítá: úpis po začátku období a převod mezi investory
S AÚV se emitent potká ve dvou situacích. První je úpis uprostřed úrokového období: investor kupuje nový dluhopis od emitenta a k jistině mu doplatí úrok, který do dne úpisu narostl. Při nejbližší výplatě pak dostane celý kupón. Výsledek je spravedlivý pro obě strany, protože investor si ve skutečnosti vydělá jen úrok za dny, kdy peníze půjčoval.
Druhá situace je převod mezi investory. Tam AÚV platí kupující prodávajícímu a emitent u ceny vůbec není. Musí ale vědět, komu zaplatí kupón, a to už je otázka rozhodného dne, kterou řeším zvlášť v článku Dluhopis se převedl týden před výplatou: kdo dostane úrok? Tady zůstaneme u úpisu.
Vzorec AÚV a co znamená každá proměnná
Když investor platí za nový dluhopis až po začátku úrokového období, back office emitenta mu ke jmenovité hodnotě připočte AÚV. Pro dluhopis s pevnou sazbou je vzorec krátký:
AÚV = J × s × d / Bkde:
- J je jmenovitá hodnota jednoho dluhopisu,
- s je roční úroková sazba jako desetinné číslo (5,5 % = 0,055),
- d je počet dní od posledního dne výplaty (u prvního období od data emise) do dne úpisu; první den se počítá, den úpisu ne,
- B je základ roku, tedy 365 nebo 360 podle konvence.
Jak se počítá d a jaké je B, určuje konvence počítání dnů. Obecně a s dalšími konvencemi jsem ji popsal v článku Konvence počítání dnů u dluhopisů, úvěrů a alikvótní úrokový výnos [1]. Emitent si konvenci nevybírá při každém výpočtu. Stanoví ji emisní podmínky a podle nich ji používá pro každý úpis i kupón.
Příklad: úpis 47 dní po začátku období v konvenci ACT/365
Emitent počítá cenu objednávky investora, který upisuje nové dluhopisy uprostřed úrokového období. Počítáme podle parametrů výše: investor upisuje 5 kusů a platí 24. 11. 2026, úrokové období běží od 8. 10. 2026.
Nejdřív spočítáme dny. Od 8. do 31. října je to 24 dní, od 1. do 23. listopadu dalších 23. Den úpisu se nepočítá, takže d = 47.
AÚV na kus = 10 000 × 0,055 × 47 / 365 = 70,8219 Kč ≈ 70,82 Kč
Cena 1 kusu = 10 000 + 70,82 = 10 070,82 Kč
Cenu objednávky na 5 kusů spočítáme z nezaokrouhleného AÚV a zaokrouhlíme až výsledek za celou objednávku: AÚV za objednávku je 5 × 70,8219 = 354,11 Kč a cena objednávky 5 × 10 000 + 354,11 = 50 354,11 Kč. Kdybychom sčítali už zaokrouhlenou cenu kusu, vyšlo by 5 × 10 070,82 = 50 354,10 Kč. K tomu haléři se vrátíme v Úskalích.
Výsledek si můžeme ověřit proti celému kupónu. Za 92 dní je kupón 10 000 × 0,055 × 92 / 365 = 138,63 Kč a 47/92 z něj dává opět 70,82 Kč. AÚV na jeden kus nikdy nepřekročí kupón za celé období. V den výplaty se mu v našem výpočtu rovná, protože AÚV k tomu dni pokrývá celé končící období (vysvětlení je v Úskalích).
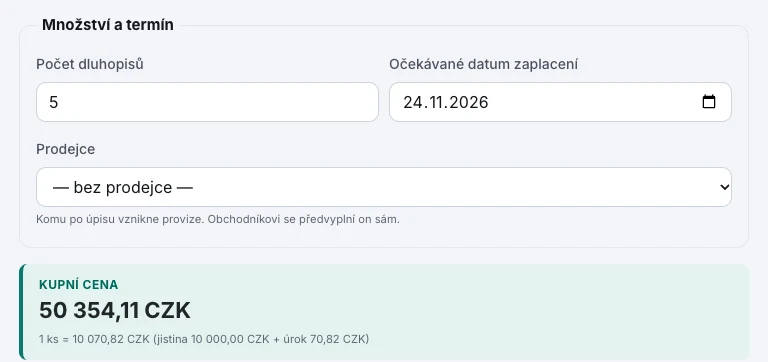
Stejný výpočet vidíme na snímku z ukázkové emise v Bondie: při zadání počtu kusů a dne zaplacení se cena rozepíše na jistinu a úrok, takže obchodník může investorovi rovnou vysvětlit, za co platí víc než 50 000 Kč.
Stejný příklad v ACT/360: o kolik se výsledek liší
Představme si, že stejná emise má v emisních podmínkách místo ACT/365 konvenci ACT/360 a investor upisuje ve stejný den. Dny se počítají stejně (47), mění se jen základ roku:
AÚV na kus = 10 000 × 0,055 × 47 / 360 = 71,8056 Kč ≈ 71,81 KčNa jednom kusu je rozdíl 71,81 − 70,82 = 0,99 Kč. Pro úplnost přidáme i 30E/360, kde má každý měsíc 30 dní. Od 8. 10. do 24. 11. jsou to (11 − 10) × 30 + (24 − 8) = 46 dní a AÚV vyjde 70,28 Kč. Pro srovnání vezmeme stejnou objednávku, ale na 50 kusů (zaokrouhleno až za celou objednávku):
| Konvence | Dní (d) | Základ (B) | AÚV na kus | AÚV za 50 kusů |
|---|---|---|---|---|
| ACT/365 | 47 | 365 | 70,82 Kč | 3 541,10 Kč |
| ACT/360 | 47 | 360 | 71,81 Kč | 3 590,28 Kč |
| 30E/360 | 46 | 360 | 70,28 Kč | 3 513,89 Kč |
Mezi nejvyšší a nejnižší hodnotou je 3 590,28 − 3 513,89 = 76,39 Kč na jedné objednávce (AÚV v tabulce je zaokrouhlené až za celou objednávku). Kupón se naproti tomu zaokrouhluje na kus. U celého kupónu za období od 8. 10. 2026 do 8. 1. 2027 je rozdíl u 50 kusů 7 028,00 − 6 875,00 = 153,00 Kč, protože ACT/360 počítá 92 skutečných dní a 30E/360 vždy 90. Velikost rozdílu tedy závisí na délce období: v období s 91 dny je 6 951,50 − 6 875,00 = 76,50 Kč a v období s 90 dny nula. Podle mého názoru proto nemá smysl řešit, která konvence je „správná“. Důležité je, aby emitent i investor počítali podle té, která je v emisních podmínkách.
Úpis před datem emise: mimořádný výnos místo AÚV
Někdy investor zaplatí dřív, než emise začne. Před datem emise úrok ještě neběží, takže AÚV je nula a cena je jen jmenovitá hodnota. Některé emisní podmínky ale investorovi za dny mezi zaplacením a datem emise přiznávají mimořádný úrokový výnos. Dejme tomu, že stejný investor zaplatí už 1. 7. 2026, týden před datem emise 8. 7. 2026. Za 7 dní v ACT/365 je to 10 000 × 0,055 × 7 / 365 = 10,55 Kč na kus.
Rozdíl proti AÚV je ve směru peněz. AÚV platí investor emitentovi, mimořádný výnos platí emitent investorovi. Kdy a jak ho vyplatí (s prvním kupónem, nebo zvlášť), musí říkat podmínky. Nárok plyne jen z emisních podmínek nebo smlouvy o upsání; když o něm mlčí, investor prostě čeká na datum emise. Jak se mimořádný výnos daní, ověřte s daňovým poradcem.
Úskalí: krajní dny a zaokrouhlení
Když back office počítá AÚV pro úpis, chybuje nejčastěji v počítání dnů (včetně otázky, ke kterému dni cenu vůbec počítat) a v zaokrouhlení. U emisí s pohyblivou sazbou přibývá ještě jedna komplikace.
Počítání krajních dnů
Při úpisu back office spočítá dny od začátku úrokového období do dne zaplacení a právě tady vzniká nejčastější chyba: započítat první i poslední den. V našem příkladu by vyšlo 48 dní a AÚV 72,33 Kč místo 70,82 Kč, tedy o 72,33 − 70,82 = 1,51 Kč na kus víc. To je přesně jeden denní úrok.
Druhé místo je samotný den výplaty. Obvykle se v období započítává první den a poslední ne, takže den výplaty patří už do nového období a AÚV je v ten den nula (tak to mám i v článku o konvencích [1]). V našem výpočtu i na snímku níže se ale AÚV ke dni výplaty počítá ještě za končící období: pokrývá všech 92 dní od 8. 7. do 7. 10. 2026, a proto se rovná celému kupónu (138,63 Kč). Další den začíná nové období od jednoho dne (1,51 Kč). Obě čísla popisují tentýž den, jen ho přiřazují jinému období. Kdo den výplaty započítá dvakrát, jednou do končícího a podruhé do nového období, má ve výsledku den navíc.
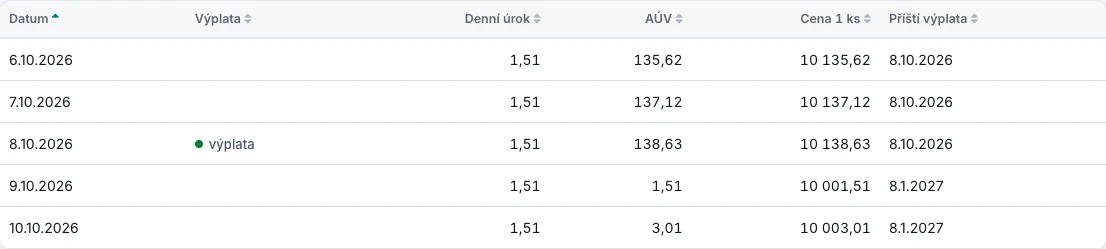
Na snímku je kalendář ceny stejné emise kolem výplaty 8. 10. 2026. Po výplatě cena kusu spadne zpátky těsně nad jmenovitou hodnotu.
Třetí otázka je, ke kterému dni AÚV vlastně počítat. Ke dni, kdy investor peníze poslal, kdy dorazily na účet emitenta, nebo k datu ze smlouvy? Když peníze přijdou o týden později, AÚV mezitím naroste o dalších 7 dní, tedy o 10,55 Kč na kus. Doporučuji mít ve smlouvě nebo v podmínkách napsáno, co se v takovém případě stane.
Zaokrouhlení na kus, nebo na celou objednávku
Když investor upisuje víc kusů najednou, musí emitent rozhodnout, jestli AÚV zaokrouhlí za každý kus, nebo až za celou objednávku. U 5 kusů dělá rozdíl jeden haléř (50 354,10 Kč proti 50 354,11 Kč). U 50 kusů už je to 10 haléřů: AÚV zaokrouhlené na kus dá 50 × 70,82 = 3 541,00 Kč, zaokrouhlené za objednávku 3 541,10 Kč. V ACT/360 to vyjde obráceně, 50 × 71,81 = 3 590,50 Kč proti 3 590,28 Kč. Na snímku výše je AÚV zaokrouhlené až za celou objednávku, proto ukazuje cenu 50 354,11 Kč.
Haléře by nebyly problém, kdyby se neobjevily v párování plateb. Investor pošle částku ze smlouvy a pokud účetní nebo tabulka počítá jinak, vznikne nedoplatek nebo přeplatek o pár haléřů, který musí někdo ručně dořešit. Zaokrouhlení proto stačí zvolit jednou, zapsat ho a používat stejně ve smlouvě, v platebních údajích i v účetnictví.
Pro AÚV a kupón přitom nemusí platit stejné pravidlo. V ukázkové emisi se AÚV zaokrouhluje za celou objednávku, protože investor posílá jednu platbu a její částka musí sedět. Kupón se zaokrouhluje na kus (138,63 Kč), protože emisní podmínky určují výnos jednoho dluhopisu a každý kus má dostat stejně. Obě volby jsou vědomé a zapsané. Důsledek je drobný: AÚV za celou objednávku může v den výplaty vyjít o haléř výš než kupón. U 50 kusů je AÚV za 92 dní 6 931,51 Kč, kupón 50 × 138,63 = 6 931,50 Kč.
Pohyblivá sazba
Některé emise nemají pevnou sazbu, ale pohyblivou, která se pro každé úrokové období určí znovu podle emisních podmínek. Všechno výše platí pro pevnou sazbu. U pohyblivé sazby se AÚV počítá ze sazby platné pro dané období a postup se tím komplikuje; ten tady neřeším.
Závěr
- AÚV = jmenovitá hodnota × sazba × dny / základ roku; dny i základ určuje konvence z emisních podmínek.
- První den období se počítá, den úpisu ne.
- Kontrola výsledku: AÚV na jeden kus odpovídá poměrné části kupónu podle dní a nikdy ho nepřekročí. V den výplaty se mu rovná, pokud se AÚV k tomu dni počítá ještě za končící období jako v našem příkladu; jinak je nula.
- Zaokrouhlení zvolit předem zvlášť pro AÚV a zvlášť pro kupón (v ukázkové emisi AÚV za objednávku, kupón na kus), zapsat ho a držet všude, jinak vzniknou haléřové rozdíly v platbách.
Na AÚV navazuje celá příprava výplaty, od rozhodného dne po odvod daně (viz Výplata úroků z dluhopisů).
Stav k 10. 10. 2026. Nejde o právní radu.
Reference
- Zedníček, J., Konvence počítání dnů u dluhopisů, úvěrů a alikvótní úrokový výnos [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://janzednicek.cz/konvence-pocitani-dnu-u-dluhopisu-auv-standardy-uroceni-financni-matematika-jednoduse/
Související články
- Finanční matematika dluhopisů: od kupónu po výnos
Back office při úpisu počítá AÚV, před výplatou kupón a na dotaz investora výnos do splatnosti. Na jedné ukázkové emisi ukazujeme, jak výpočty navazují.
Finanční matematika · Back office · 12. 10. 2026 - Jak spočítat výnos do splatnosti: vzorec a příklad
Investor kupuje dluhopis pod jmenovitou hodnotou a ptá se, kolik mu ročně vynese, když ho podrží do splatnosti. Jak výnos spočítat přibližně a jak přesně?
Finanční matematika · Back office · 10. 10. 2026 - Změna účtu před výplatou: jak ověřit, že nejde o podvod
Den před výplatou úroku přijde e-mail, že investor má nový účet. Jak žádost ověřit, kdy ji odložit a co dělat, když úrok už odešel podvodníkovi?
Výplaty a splacení · Back office · 15. 10. 2026