 Bondie
Finanční matematika dluhopisů stojí na jednom vzorci úroku. Úrok se počítá ze jmenovité hodnoty, roční sazby a počtu dní úrokového období, a jak se dny a délka roku počítají, určuje konvence počítání dnů z emisních podmínek. Podle něj se počítá kupón za úrokové období i alikvotní úrokový výnos (AÚV), který investor doplatí při úpisu, a jak se obě částky zaokrouhlují, stanoví také emisní podmínky. Z ceny, kterou investor zaplatí, z budoucích kupónů a ze splacené jistiny pak vychází výnos do splatnosti před zdaněním.
Finanční matematika dluhopisů je soubor výpočtů, kterými emitent a investor převádějí emisní podmínky na konkrétní částky. Z ní zjistíme, kolik investor dostane na kupónu, kolik při úpisu doplatí za narostlý úrok a jaký roční výnos mu dluhopis přinese. Back office ji potřebuje u každého úpisu i u každé výplaty. Všechny tyto výpočty přitom stojí na jednom vzorci úroku, takže chyba v počtu dní změní i všechna další čísla. Všechny výpočty ukážeme na jednom investorovi ukázkové emise, od kupónu přes AÚV a cenu až po výnos do splatnosti.
Všechny výpočty v článku vycházejí z této emise a jednoho úpisu:
Finanční matematika dluhopisů – jeden vzorec pro kupón i AÚV
Emitent i investor počítají úrok dluhopisu s pevnou sazbou stejným vzorcem, ať jde o kupón při výplatě, nebo o úrok narostlý do dne úpisu. Sazbu a způsob jejího určení stanoví emisní podmínky (zákon o dluhopisech zná pevnou i pohyblivou sazbu) [1]. Pro pevnou sazbu platí:
úrok na kus = J × s × d / Bkde:
- J je jmenovitá hodnota jednoho dluhopisu, přesněji její dosud nesplacená část (jistina),
- s je roční kupónová sazba jako desetinné číslo (u nás 0,055),
- d je počet dní, za které úrok počítáme,
- B je základ roku, tedy 365 nebo 360.
Výsledkem je úrok na jeden kus za d dní. Jednotlivé výpočty se liší jen tím, odkud a kam se dny počítají. U kupónu je to celé úrokové období, u AÚV část období od jeho začátku do dne úpisu nebo převodu. Kolik dní d má a jaký je základ B, určuje konvence počítání dnů. Back office tento vzorec používá v několika situacích:
- při úpisu spočítá AÚV a cenu objednávky,
- před každou výplatou spočítá kupón na kus a částky pro jednotlivé investory,
- při převodu mezi investory vysvětluje, co je čistá a co hrubá cena,
- při prodeji nebo na dotaz investora počítá výnos do splatnosti.
Emitent a investor by k jedné platbě měli dojít ke stejné částce. Když emitent a investor počítají dny jinak, pošle investor o pár korun víc nebo méně a back office pak při párování plateb ručně řeší přeplatek nebo nedoplatek.
Kupón: úrok za jedno úrokové období
Před každou výplatou back office spočítá kupón na jeden kus za úrokové období, které výplatou končí. Investor z parametrů upisuje až ve druhém úrokovém období emise, takže svůj první kupón dostane 8. 1. 2027 za období od 8. 10. 2026, které má 92 dní:
kupón na kus = 10 000 × 0,055 × 92 / 365 = 138,6301 Kč ≈ 138,63 KčKupón se zaokrouhluje na kus, protože emisní podmínky určují výnos jednoho dluhopisu a každý kus má dostat stejně. Investor s 5 kusy proto dostane 5 × 138,63 = 693,15 Kč před zdaněním. Jako fyzické osobě z ČR mu z této částky emitent srazí daň 15 % [4], podrobně ji popisuje článek Srážková daň z úroků dluhopisů.
Čtvrtletí nemají stejný počet dní, a proto nejsou stejné ani kupóny. Období od 8. 1. 2027 do 8. 4. 2027 má 90 dní a kupón 135,62 Kč, období od 8. 4. 2027 do 8. 7. 2027 má 91 dní a kupón 137,12 Kč. Správnost si ověříme za první rok emise. První období od 8. 7. 2026 do 8. 10. 2026 má 92 dní stejně jako období investora, a proto je jeho kupón také 138,63 Kč. Kupóny čtyř období od 8. 7. 2026 dají 138,63 + 138,63 + 135,62 + 137,12 = 550,00 Kč, tedy přesně 10 000 × 0,055 = 550 Kč, 5,5 % z jmenovité hodnoty. Vyjde to proto, že čtyři období prvního roku mají dohromady 365 dní, tedy přesně základ roku. Ve druhém roce emise od 8. 7. 2027 do 8. 7. 2028 je 29. únor a období mají dohromady 366 dní, ACT/365 ale dál dělí 365. Úrok za celý rok je proto 10 000 × 0,055 × 366 / 365 = 551,51 Kč a součet zaokrouhlených kupónů 551,50 Kč, o 551,50 − 550 = 1,50 Kč víc než 5,5 % z jmenovité hodnoty.
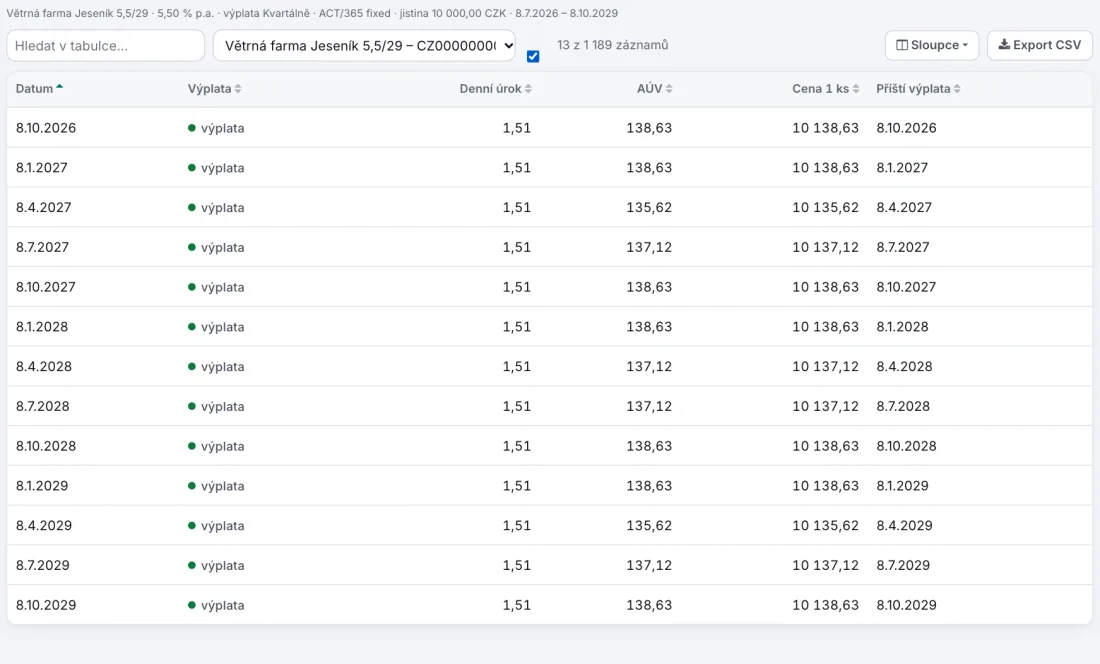
Na snímku z ukázky aplikace Bondie je kalendář ceny naší emise s filtrem na dny výplat. Každý řádek je jeden kupón na kus až do splatnosti 8. 10. 2029. Vidíme, že se střídají tři částky podle toho, kolik dní má období. Běžně se stává, že se investor po výplatě ptá, proč dostal v dubnu méně než v lednu, a odpověď je v počtu dní.
AÚV: úrok, který investor doplatí při úpisu
Investor z parametrů platí za 5 kusů 24. 11. 2026, ale úrokové období běží už od 8. 10. 2026. Při výplatě 8. 1. 2027 přitom dostane kupón za celých 92 dní, i když emitentovi půjčoval peníze až od 24. 11. 2026. Proto ke jmenovité hodnotě doplatí alikvotní úrokový výnos (AÚV), tedy úrok narostlý od začátku období do dne úpisu.
Nejdřív spočítáme dny. Od 8. do 31. října je to 24 dní, od 1. do 23. listopadu dalších 23. První den období se počítá, den úpisu ne, takže d = 24 + 23 = 47. Pak dosadíme do stejného vzorce jako u kupónu:
AÚV na kus        = 10 000 × 0,055 × 47 / 365 = 70,8219 Kč ≈ 70,82 Kč
AÚV za objednávku = 5 × 70,8219 = 354,11 Kč
AÚV za objednávku počítáme z nezaokrouhleného AÚV na kus a zaokrouhlíme jednou, protože investor posílá jednu platbu. Kdyby se zaokrouhlovalo po kusech, ztratil by se v součtu haléř: 5 × 70,82 = 354,10 Kč. U kupónu je to obráceně, zaokrouhluje se na kus. Jaký haléřový rozdíl dávají oba způsoby zaokrouhlení a jak se AÚV změní při úpisu před datem emise, rozebírá článek Jak spočítat AÚV. Pravidlo zaokrouhlení (na kus, nebo za objednávku) by měly stanovit emisní podmínky, aby emitent i investor počítali stejně.
Výsledek ověříme při výplatě 8. 1. 2027. Investor dostane kupón 693,15 Kč před zdaněním a po odečtení AÚV, které při úpisu doplatil, mu zůstane 693,15 − 354,11 = 339,04 Kč. Je to přesně úrok z 50 000 Kč za 92 − 47 = 45 dní, kdy peníze emitentovi skutečně půjčoval: 5 × 10 000 × 0,055 × 45 / 365 = 339,04 Kč. Investor tak za období dostane úrok jen za dny, kdy dluhopis držel, a emitent nezaplatí nic navíc.
Konvence počítání dnů: kolik dní a jaký základ roku
Konvenci počítání dnů stanoví emisní podmínky při vydání emise a back office podle ní počítá každý kupón i AÚV až do splatnosti. Naše emise má ACT/365, tedy skutečný počet dní a základ 365. Kdyby stejná emise měla jinou konvenci, vyšel by kupón za období od 8. 10. 2026 do 8. 1. 2027 takto:
| Konvence | Dní (d) | Základ (B) | Kupón na kus |
|---|---|---|---|
| ACT/365 | 92 | 365 | 138,63 Kč |
| ACT/360 | 92 | 360 | 140,56 Kč |
| 30E/360 | 90 | 360 | 137,50 Kč |
ACT/360 počítá skutečné dny, ale dělí kratším rokem, takže úrok vychází vyšší. V 30E/360 má každý měsíc 30 dní a čtvrtletí vždy 90 dní. Mezi ACT/360 a 30E/360 je v tomto období rozdíl 140,56 − 137,50 = 3,06 Kč na kus a u celé emise s 500 kusy 500 × 3,06 = 1 530 Kč. V obdobích s 90 dny je rozdíl mezi těmito dvěma konvencemi nulový, velikost rozdílu se tedy mění podle délky období.
Konvence se stejně promítne do AÚV. Za 47 dní z našeho příkladu by investor v ACT/360 doplatil za 5 kusů 359,03 Kč místo 354,11 Kč, tedy o 359,03 − 354,11 = 4,92 Kč víc. Řešit, která konvence je „správná“, podle mě nemá smysl. Platí ta, kterou uvádějí emisní podmínky. Původ jednotlivých konvencí a další varianty popisuji v článku Konvence počítání dnů u dluhopisů, úvěrů a alikvótní úrokový výnos [2].
Cena s AÚV: čistá a hrubá cena dluhopisu
Při úpisu za emisní kurz 100 % zaplatí investor za každý kus jmenovitou hodnotu a k ní AÚV. Celá objednávka našeho investora stojí 5 × 10 000 + 354,11 = 50 354,11 Kč. Cena jednoho kusu vychází pro představu 10 000 + 70,82 = 10 070,82 Kč. Pět takových kusů by dalo 5 × 10 070,82 = 50 354,10 Kč, o haléř méně než cena objednávky. AÚV se totiž zaokrouhluje jednou za celou objednávku (5 × 70,821918 = 354,1096 → 354,11 Kč), ne za každý kus (5 × 70,82 = 354,10 Kč).
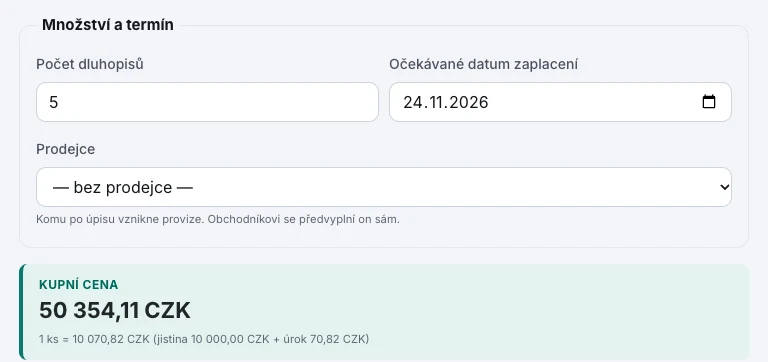
Stejný výpočet ukazuje formulář nové objednávky v ukázce: po zadání počtu kusů a dne zaplacení rozepíše kupní cenu na jistinu a úrok, takže obchodník může investorovi rovnou vysvětlit, za co platí víc než 50 000 Kč.
Cenu bez AÚV nazýváme čistou cenou, cenu včetně AÚV hrubou cenou. Back office s nimi pracuje hlavně u převodu mezi investory, kde se cena obvykle sjednává čistá a kupující k ní prodávajícímu doplatí AÚV ke dni převodu. Dejme tomu, že náš investor dluhopisy neupíše, ale 24. 11. 2026 koupí 5 kusů od jiného investora za čistou cenu 9 800 Kč za kus. Hrubá cena, kterou zaplatí, je 5 × 9 800 + 354,11 = 49 354,11 Kč. AÚV je stejné jako při úpisu, protože se počítá ze jmenovité hodnoty a dnů od začátku období, ne z ceny.
AÚV se pokaždé počítá z celého počtu dní od začátku období, takže hrubá cena při úpisu za emisní kurz 100 % roste každý den o denní úrok 10 000 × 0,055 / 365 = 1,51 Kč na kus (po zaokrouhlení vyjde denní přírůstek někdy o haléř nižší). Den po výplatě kupónu je hrubá cena znovu jmenovitá hodnota plus úrok za jeden den.
Výnos do splatnosti: kolik investorovi dluhopis vynese
Investor, který zvažuje úpis nebo koupi od jiného investora, se ptá, kolik mu dluhopis ročně vynese, když ho podrží do splatnosti. Odpovědí je výnos do splatnosti: roční úroková míra, při které budoucí kupóny a jistina přepočtené ke dni nákupu dají přesně cenu, kterou investor zaplatil.
Investor z parametrů zaplatil 24. 11. 2026 hrubou cenu 50 354,11 Kč. Do splatnosti 8. 10. 2029 dostane 12 kupónů (první výplata 8. 10. 2026 proběhla před úpisem). Šest z nich je za období s 92 dny, čtyři za období s 91 dny a dva za období s 90 dny. Na kus je to 6 × 138,63 + 4 × 137,12 + 2 × 135,62 = 1 651,50 Kč, za 5 kusů 8 257,50 Kč a jistinu 50 000 Kč, celkem 8 257,50 + 50 000 = 58 257,50 Kč. Vydělá tedy 58 257,50 − 50 354,11 = 7 903,39 Kč před zdaněním. Je to součet kupónů po odečtení AÚV, které při úpisu doplatil: 8 257,50 − 354,11 = 7 903,39 Kč.
Kolik to dělá ročně, zjistíme ze vzorce, ve kterém každou platbu přepočteme ke dni úpisu podle počtu dní, které do ní zbývají:
50 354,11 = 693,15 / (1 + y)^(45/365) + 678,10 / (1 + y)^(135/365) + … + 50 693,15 / (1 + y)^(1 049/365)Poslední platba obsahuje kupón i jistinu. Hledanou míru y najdeme zkoušením sazeb nebo funkcí XIRR v Excelu [3] a vyjde y = 5,61 %. Když platby přepočteme zpět touto mírou, dají přesně 50 354,11 Kč, tedy cenu, kterou investor zaplatil.
Výnos je vyšší než kupónová sazba 5,5 %, přestože investor upsal za jmenovitou hodnotu. Sazba 5,5 % v emisních podmínkách je roční nominální sazba: každé čtvrtletí se z ní vyplatí poměrná část. Výnos do splatnosti je roční míra se skládáním, která počítá i s tím, že kupóny chodí dřív než na konci roku. Na dvě desetinná místa vychází stejně jako (1 + 0,055 / 4)^4 − 1 = 5,61 %.
Investor, který stejné kusy koupil od jiného investora za hrubou cenu 49 354,11 Kč, dostane stejné platby, ale zaplatil o 50 354,11 − 49 354,11 = 1 000 Kč méně. Jeho výnos do splatnosti je 6,41 %, o 6,41 − 5,61 = 0,80 procentního bodu víc. Rozdíl 10 000 − 9 800 = 200 Kč na kus získá při splatnosti, kdy mu emitent vyplatí celou jmenovitou hodnotu. Přibližný vzorec, postup v Excelu a kontrolu dosazením popisuje článek Jak spočítat výnos do splatnosti.
Výnos do splatnosti počítá s kupóny před zdaněním. Fyzické osobě z ČR emitent z každého kupónu srazí 15 % [4], takže její výnos po zdanění vyjde nižší. Výpočet dál předpokládá, že investor drží dluhopis do konce, emitent zaplatí všechny platby včas a kupóny jde znovu investovat se stejným výnosem. Nezahrnuje riziko, že emitent nezaplatí.
Jak výpočty navazují a co způsobí chyba ve vstupu
Back office počítá kupón, AÚV i cenu ze stejných údajů, které přepíše z emisních podmínek do evidence: sazby, konvence a termínů. Když je jeden údaj špatně, chyba se neobjeví na jednom místě, ale ve všech výpočtech, které z něj vycházejí. Chyby obvykle nevznikají ve vzorci, ale v datech:
- Konvence přepsaná z podmínek špatně. Kdyby evidence naší emise počítala v ACT/360 místo ACT/365, vyplatil by emitent za období od 8. 10. 2026 do 8. 1. 2027 140,56 − 138,63 = 1,93 Kč na kus navíc a investor by při úpisu doplatil o 4,92 Kč víc za objednávku 5 kusů.
- Den navíc v AÚV. Když back office započítá první i poslední den, vyjde 48 dní a AÚV za objednávku 361,64 Kč, tedy o 361,64 − 354,11 = 7,53 Kč víc. Je to úrok z 5 kusů za jeden den. Investor by tak zaplatil i úrok za den úpisu, přestože od toho dne už peníze emitentovi půjčuje.
- Jiné zaokrouhlení u emitenta a v tabulce investora. Investor si cenu spočítá po kusech, 5 × 10 070,82 = 50 354,10 Kč, a pošle o haléř méně, než je cena objednávky 50 354,11 Kč. Platba se pak nespáruje přesně a rozdíl se vyrovnává ručně.
Část těchto chyb zachytí kontrola druhou cestou, kterou jsme v článku použili. Záměnu za ACT/360 odhalí součet kupónů za rok s 365 dny, který musí dát 5,5 % z jmenovité hodnoty. Záměnu za 30E/360 tato kontrola nepozná, protože čtyři čtvrtletí po 90 dnech dají také 550 Kč. Tu odhalí až kupón jednotlivého období (138,63 místo 137,50 Kč). Den navíc v AÚV odhalí kontrola z oddílu o AÚV, když dny držby (45) spočítáme z kalendáře zvlášť: kupón po odečtení chybného AÚV pak nevyjde jako úrok za tyto dny. Jak podobné kontroly zabudováváme do aplikace, popisuje článek Testování finančních výpočtů.
Všechny výpočty v článku platí pro pevnou sazbu. U pohyblivé sazby se sazba určuje pro každé období znovu podle emisních podmínek a s ní se mění kupón i AÚV, postup výše se proto nedá převzít beze změny.
Závěr
Kupón a AÚV počítá jeden vzorec úroku, jen s jiným počtem dní. Cena s AÚV k jistině přičte AÚV a výnos do splatnosti z ceny, kupónů a jistiny skládá jedno roční číslo pro investora. U investora s 5 kusy to dalo kupón 138,63 Kč na kus, AÚV 354,11 Kč za objednávku, hrubou cenu 50 354,11 Kč a výnos do splatnosti před zdaněním 5,61 %. Každé z těchto čísel jde ověřit jinou cestou, a právě tyto kontroly odhalí chybu v konvenci nebo v počtu dní dřív, než se propíše do plateb. Konvenci a pravidlo zaokrouhlení je proto dobré mít v emisních podmínkách zapsané jednoznačně, protože z nich vychází každé další číslo.
Stav k 11. 10. 2026. Výpočet je ilustrace, nejde o investiční ani daňovou radu.
Reference
- Zákon č. 190/2004 Sb., o dluhopisech, § 16 [on-line]. [cit. 2026-10-11]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2004-190
- Zedníček, J., Konvence počítání dnů u dluhopisů, úvěrů a alikvótní úrokový výnos [on-line]. [cit. 2026-10-11]. Dostupné z WWW: https://janzednicek.cz/konvence-pocitani-dnu-u-dluhopisu-auv-standardy-uroceni-financni-matematika-jednoduse/
- Microsoft, Funkce XIRR [on-line]. [cit. 2026-10-11]. Dostupné z WWW: https://support.microsoft.com/cs-cz/office/funkce-xirr-de1242ec-6477-445b-b11b-a303ad9adc9d
- Zákon č. 586/1992 Sb., o daních z příjmů, § 36 [on-line]. [cit. 2026-10-11]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/1992-586
Související články
- Jak spočítat výnos do splatnosti: vzorec a příklad
Investor kupuje dluhopis pod jmenovitou hodnotou a ptá se, kolik mu ročně vynese, když ho podrží do splatnosti. Jak výnos spočítat přibližně a jak přesně?
Finanční matematika · Back office · 10. 10. 2026 - Jak spočítat AÚV, když investor upisuje dluhopis uprostřed úrokového období
Investor upisuje dluhopis až uprostřed úrokového období. Kolik má doplatit za úrok, který mezitím narostl, a jak AÚV zaokrouhlit, aby platba seděla?
Finanční matematika · Back office · 10. 10. 2026 - Změna účtu před výplatou: jak ověřit, že nejde o podvod
Den před výplatou úroku přijde e-mail, že investor má nový účet. Jak žádost ověřit, kdy ji odložit a co dělat, když úrok už odešel podvodníkovi?
Výplaty a splacení · Back office · 15. 10. 2026