 Bondie
Výnos do splatnosti je roční úroková míra, při které budoucí kupóny a jistina přepočtené na hodnotu ke dni nákupu dají přesně cenu, kterou investor zaplatil. Přibližně ho odhadneme jednoduchým vzorcem, přesně ho najdeme zkoušením různých sazeb nebo funkcí XIRR v Excelu.
Výnos do splatnosti (anglicky yield to maturity, YTM) je roční výnosová míra, kterou investor získá, když dluhopis koupí za danou cenu a drží ho až do splatnosti. Pomocí výnosu do splatnosti porovnáme jedním číslem dluhopisy s různou cenou, kupónem a dobou do splatnosti. Emitent se s ním potká, když prodává dluhopisy pod nebo nad jmenovitou hodnotou nebo když se investor ptá, kolik doopravdy vydělá. V článku ho spočítáme na ukázkové emisi nejdřív přibližně, pak přesně z kalendáře kupónů, a výsledek ověříme opačnou cestou.
Počítáme s jedním kusem ukázkové emise, který investor kupuje od jiného investora:
Investor kupuje den po výplatě kupónu. K ceně připlatí AÚV za 1 den podle konvence ACT/365: 10 000 × 0,055 × 1 / 365 = 1,51 Kč, zaplatí tedy 9 800 + 1,51 = 9 801,51 Kč.
Výnos do splatnosti – definice a vzorec
Výnos do splatnosti počítá investor, když se rozhoduje, za kolik dluhopis koupí, a emitent, když nastavuje cenu nebo kupón emise. Výnos do splatnosti je úroková míra y, pro kterou platí:
P = CF1 / (1 + y)^(t1/365) + CF2 / (1 + y)^(t2/365) + … + CFn / (1 + y)^(tn/365)kde:
- P je cena, kterou investor za dluhopis zaplatí (hrubá, tedy včetně AÚV),
- CF1 až CFn jsou budoucí platby: kupóny a u poslední platby i jistina,
- t1 až tn je počet dní ode dne nákupu do dne každé platby,
- y je hledaný výnos do splatnosti, roční míra.
Výsledkem je jedno číslo, které vyjadřuje, jakým ročním tempem se investorovi zhodnotí zaplacená cena, pokud dostane všechny platby včas. Vzorec nejde vyřešit přímo, y se hledá zkoušením (iterací). Je to stejná úloha jako vnitřní výnosové procento investice; postup s funkcemi Excelu jsem popsal v článku Vnitřní výnosové procento (IRR) v Excelu [1]. Rozdíl je jen v tom, že platby dluhopisu nejsou po celých letech, proto počítáme s dny.
Co budeme potřebovat: platby z kalendáře kupónů
Podle parametrů výše kupuje investor 9. 10. 2026 a do splatnosti mu zbývá 12 kupónů. Každý se počítá ze skutečného počtu dní v období, takže nejsou stejné: za 92 dní 138,63 Kč, za 91 dní 137,12 Kč a za 90 dní 135,62 Kč. Dohromady je to 1 651,50 Kč (součet dvanácti kupónů z kalendáře) a k tomu jistina 10 000 Kč při splatnosti.
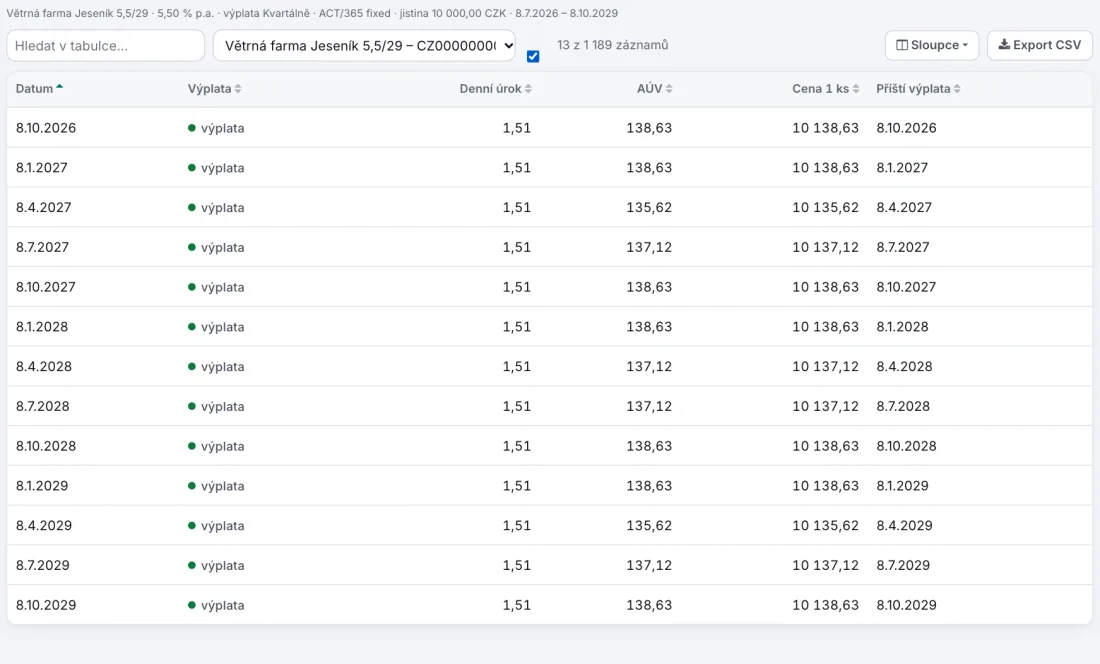
Na snímku je kalendář ceny ukázkové emise z aplikace Bondie se zapnutým filtrem Jen dny výplat. V den výplaty se AÚV rovná celému kupónu, takže sloupec AÚV je přímo seznam plateb, které do vzorce dosadíme. První řádek (8. 10. 2026) investor nedostane, kupuje až den po něm.
Příklad: dluhopis koupený za 9 800 Kč
Investor z parametrů kupuje 9. 10. 2026 jeden kus za 9 800 Kč bez AÚV a chce vědět, kolik mu dluhopis ročně vynese, když ho podrží do splatnosti. Výnos spočítáme ve třech krocích.
Krok 1 – odhad přibližným vzorcem
Pro rychlou představu stačí vzorec, který rozpočítá slevu proti jmenovité hodnotě rovnoměrně do let:
YTM ≈ (C + (N − P) / n) / ((N + P) / 2)
    = (550 + (10 000 − 9 800) / 3) / ((10 000 + 9 800) / 2)
    = 616,67 / 9 900 = 6,23 %
kde C je roční kupón (10 000 × 0,055 = 550 Kč), N jmenovitá hodnota, P cena bez AÚV a n počet let do splatnosti (3). Odhad je dobrý na kontrolu, ale počítá s ročními kupóny a s průměrnou cenou, takže přesný výsledek se od něj liší.
Krok 2 – přesný výpočet z plateb
Do vzorce z definice dosadíme 12 plateb a dny od nákupu:
9 801,51 = 138,63 / (1 + y)^(91/365) + 135,62 / (1 + y)^(181/365) + … + (138,63 + 10 000) / (1 + y)^(1 095/365)Na levé straně je cena včetně AÚV z parametrů, protože tolik investor opravdu zaplatí. Hledáme y tak, aby pravá strana vyšla 9 801,51 Kč. Při 6 % vyjde 9 900,51 Kč, při 7 % jen 9 645,18 Kč, takže výsledek je mezi nimi. Půlením intervalu (nebo funkcí XIRR v Excelu, která dělá totéž [2]) dojdeme k y = 6,3834 %, zaokrouhleně 6,38 %. Dál v článku píšu zaokrouhlený tvar, přesný jen při ověření.
V Excelu stačí dva sloupce: datum a částka. První řádek je nákup se záporným znaménkem (9. 10. 2026, −9 801,51), další řádky jsou kupóny z kalendáře a poslední řádek kupón plus jistina (8. 10. 2029, 10 138,63). Funkce XIRR nad nimi vrátí 6,38 %.
Krok 3 – kontrola dosazením
Výsledek ověříme tak, že všech 12 plateb diskontujeme nezaokrouhlenou sazbou 6,3834 % a sečteme. Vyjde 9 801,51 Kč, tedy přesně cena, kterou investor zaplatil. Vidíme, že přibližný odhad 6,23 % byl o 6,38 − 6,23 = 0,15 procentního bodu nižší. Na rozhodnutí „koupit, nebo nekoupit“ stačí, na srovnání dvou nabídek s podobným výnosem ne.
Pro představu v korunách: investor zaplatí 9 801,51 Kč a do splatnosti dostane 1 651,50 + 10 000 = 11 651,50 Kč (kupóny a jistinu). Vydělá 11 651,50 − 9 801,51 = 1 849,99 Kč. Skládá se z kupónů 1 651,50 Kč, slevy 200 Kč proti jmenovité hodnotě a mínus AÚV 1,51 Kč, které při nákupu zaplatil prodávajícímu: 1 651,50 + 200 − 1,51 = 1 849,99 Kč.
Cena pod a nad jmenovitou hodnotou
Investor může dluhopis od jiného investora koupit levněji i dráž, než je jmenovitá hodnota, podle toho, jaký výnos se u podobných emisí čeká. Stejný výpočet pro tři ceny bez AÚV ke dni 9. 10. 2026 (ke každé investor připlatí AÚV 1,51 Kč):
| Cena | Výnos do splatnosti | Běžný výnos (kupón / cena) |
|---|---|---|
| 9 800 Kč | 6,38 % | 5,61 % |
| 10 000 Kč | 5,61 % | 5,50 % |
| 10 200 Kč | 4,87 % | 5,39 % |
Dluhopis koupený pod jmenovitou hodnotou má výnos do splatnosti vyšší než kupón, nad jmenovitou hodnotou nižší. Je to dáno tím, že rozdíl mezi cenou a jistinou investor dostane (nebo ztratí) při splatnosti.
Zajímavý je prostřední řádek. Investor kupuje za jmenovitou hodnotu (plus AÚV za jeden den), a výnos přesto vychází 5,61 %, ne 5,5 %. Důvod je v tom, že vzorec počítá roční výnos se skládáním a kupón chodí čtyřikrát ročně: (1 + 0,055 / 4)^4 − 1 = 5,61 %. Sazba 5,5 % v emisních podmínkách je nominální. Obě čísla jsou správně, jen každé říká něco jiného.
Co z toho plyne pro emitenta
Emitent investorům vyplácí kupón, který určují emisní podmínky, v našem příkladu 5,5 % z jmenovité hodnoty. Výnos do splatnosti je naopak číslo z pohledu investora: kolik mu dluhopis ročně vynese, když ho koupí za danou cenu a drží až do splatnosti. Pro emitenta je důležitý při prodeji. Představme si, že kus z příkladu prodává 9. 10. 2026 přímo emitent a investoři u podobných emisí čekají výnos 6,38 %. Dluhopis s kupónem 5,5 % nekoupí za plných 10 000 Kč, ale jen za cenu, při které jim 6,38 % vyjde, tedy podle příkladu výše za 9 800 Kč bez AÚV. Emitent tak za každý kus dostane o 10 000 − 9 800 = 200 Kč méně, u všech 500 kusů o 500 × 200 = 100 000 Kč, a při splatnosti přesto vrací celou jistinu 5 000 000 Kč. Rozdíl je pro něj náklad navíc ke kupónům.
Z mého pohledu je proto lepší nastavit kupón tak, aby investorům při prodeji za jmenovitou hodnotu sám dal výnos, který čekají, než emisi prodávat se slevou. Kupón ale nemá být roven ročnímu výnosu: chodí čtyřikrát ročně a skládá se, takže pro roční výnos 6,38 % stačí kupón 6,24 % (výpočet je v úskalí Roční, nebo nominální sazba níže). Kupón je pro evidenci i pro investora přehlednější než rozdíl mezi emisním kurzem a jmenovitou hodnotou, který se projeví až při splatnosti. Pokud emitent prodává za cenu odlišnou od jmenovité hodnoty, je dobré mít výnos do splatnosti spočítaný pro obchodníky, aby investorovi odpovídali všichni stejně.
Kde se výpočet nejčastěji pokazí
Když investor nebo emitent počítá výnos do splatnosti sám, chyba se obvykle schová v ceně, v druhu sazby, v dani nebo v předpokladech výpočtu.
Čistá, nebo hrubá cena
Do vzorce patří cena, kterou investor opravdu zaplatí, tedy včetně AÚV. Vezmeme stejného investora, ale dluhopis koupí až 24. 11. 2026 za 9 800 Kč plus AÚV za 47 dní (70,82 Kč, výpočet v článku Jak spočítat AÚV). Zaplatí 9 800 + 70,82 = 9 870,82 Kč a výnos do splatnosti je 6,41 %. Kdo dosadí jen 9 800 Kč, dostane 6,70 % a výnos nadhodnotí o 6,70 − 6,41 = 0,29 procentního bodu.
Roční, nebo nominální sazba
Běžně se stává, že investor, který porovnává výnos dvou dluhopisů, bere čísla z různých kalkulaček. XIRR a vzorec výše vracejí roční výnos se skládáním (6,38 %). Kalkulačky, které počítají po čtvrtletích a výsledek násobí čtyřmi, vrátí nominální sazbu. U nás je to 4 × ((1 + 0,063834)^(1/4) − 1) = 6,24 %, tedy o 6,38 − 6,24 = 0,14 procentního bodu méně než roční výnos. Při srovnání dvou dluhopisů je potřeba vědět, který z výsledků porovnáváme.
Daň z kupónů
Výnos do splatnosti počítá s kupóny před zdaněním, investor fyzická osoba ale dostane kupón po srážkové dani. Vezmeme stejného investora, ale s 10 kusy za 10 × 9 801,51 = 98 015,10 Kč. Emitent mu z úhrnu každého kupónu srazí 15 % (u první výplaty 10 × 138,63 = 1 386,30 Kč, daň 1 386,30 × 0,15 = 207,945 → 207 Kč) a výnos po srážce z kupónů vyjde 5,51 %. Z rozdílu mezi jistinou a cenou bez AÚV (10 × 200 = 2 000 Kč) emitent daň nesráží. Zda a jak ho investor zdaní, záleží na jeho situaci, a proto daň z tohoto rozdílu ve výpočtu není. Jak se srážková daň počítá, popisuje článek Srážková daň z úroků dluhopisů.
Předpoklady výpočtu
Výnos do splatnosti platí, jen když investor drží dluhopis do konce, emitent zaplatí všechny platby včas a kupóny jde znovu investovat se stejným výnosem. U emise s možností předčasného splacení nebo s pohyblivou sazbou je to jen odhad. Riziko emitenta výnos do splatnosti neukazuje; vyšší výnos často znamená, že investoři u emitenta počítají s vyšším rizikem.
Závěr
Výnos do splatnosti je míra, při které se diskontované kupóny a jistina rovnají ceně, kterou investor zaplatil. Počítá se zkoušením sazeb nebo funkcí XIRR, do výpočtu patří cena včetně AÚV a skutečné kupóny podle dní v období. U naší emise vychází při ceně 9 800 Kč (+ AÚV 1,51 Kč) 6,38 %, přibližný vzorec dává 6,23 %. Při srovnání dvou dluhopisů je potřeba porovnávat stejný druh čísla, tedy roční výnos se skládáním, nebo nominální sazbu, ne jedno s druhým.
Na kupóny a jejich výplatu navazuje článek Výplata úroků z dluhopisů.
Stav k 10. 10. 2026. Výpočet je ilustrace, nejde o investiční doporučení.
Reference
- Zedníček, J., Vnitřní výnosové procento (MÍRA.VÝNOSNOSTI, IRR) v Excelu [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://janzednicek.cz/vnitrni-vynosove-procento-irr-excel/
- Microsoft, Funkce XIRR [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://support.microsoft.com/cs-cz/office/funkce-xirr-de1242ec-6477-445b-b11b-a303ad9adc9d
Související články
- Finanční matematika dluhopisů: od kupónu po výnos
Back office při úpisu počítá AÚV, před výplatou kupón a na dotaz investora výnos do splatnosti. Na jedné ukázkové emisi ukazujeme, jak výpočty navazují.
Finanční matematika · Back office · 12. 10. 2026 - Jak spočítat AÚV, když investor upisuje dluhopis uprostřed úrokového období
Investor upisuje dluhopis až uprostřed úrokového období. Kolik má doplatit za úrok, který mezitím narostl, a jak AÚV zaokrouhlit, aby platba seděla?
Finanční matematika · Back office · 10. 10. 2026 - Změna účtu před výplatou: jak ověřit, že nejde o podvod
Den před výplatou úroku přijde e-mail, že investor má nový účet. Jak žádost ověřit, kdy ji odložit a co dělat, když úrok už odešel podvodníkovi?
Výplaty a splacení · Back office · 15. 10. 2026