 Bondie
Firma nejdřív rozhodne o emisi a sepíše emisní podmínky, zvolí listinnou nebo zaknihovanou podobu a ověří, jestli k veřejné nabídce potřebuje prospekt. Pak přijímá objednávky a platby, vydá dluhopisy a až do splatnosti vyplácí úroky, sráží a odvádí daň a u listinné podoby vede i seznam vlastníků.
Firemní dluhopis je cenný papír, kterým si firma půjčuje peníze přímo od investorů místo od banky. Podpisem emisních podmínek nebo schválením prospektu ale práce emitenta nekončí. Následují roky evidence vlastníků, výplat úroků a odvodu daně, na které firma potřebuje lidi i postup. Celou cestu od rozhodnutí po první výplatu ukážu na jedné ukázkové emisi a u každého kroku odkážu na článek nebo heslo, kde je téma podrobněji.
Parametry ukázkové emise, ke které se vracíme i v dalších článcích:
Objem emise je 500 × 10 000 = 5 000 000 Kč.
Jak vydat dluhopisy – kdy se to firmě vyplatí a kdy ne
Dluhopis dává firmě peníze, aniž by musela bance zastavit majetek nebo pustit do firmy nového společníka. Cenou je úrok, který je u menších emisí obvykle vyšší než u bankovního úvěru, a administrativa navíc. Úroky z úvěru počítá banka, u dluhopisů je počítá, vyplácí a za investory z nich odvádí daň emitent.
Za rok emitent podle parametrů výše zaplatí na úrocích 5 000 000 × 0,055 = 275 000 Kč. Čtvrtletní výplata se liší podle počtu dní v období: za 92 dní je to 500 × 138,63 = 69 315 Kč, za 90 dní 500 × 135,62 = 67 810 Kč. Hůř se odhaduje cena lidské práce kolem: 13 výplat, 13 odvodů daně, převody, dědictví a dotazy investorů. Podle mého názoru se emise vyplatí, když firma ví, kdo bude evidenci vést, ještě než prodá první kus. Pokud to neví, vyjde ji často levněji úvěr: sazbu má obvykle nižší a úroky za firmu počítá banka.
Emisní podmínky: co v nich musí být
Ještě před vydáním emise sepíše emitent emisní podmínky, tedy dokument, který popisuje práva a povinnosti emitenta a vlastníků. Řídí se jimi až do splatnosti. Jejich povinný obsah vyjmenovává § 9 zákona o dluhopisech [1]: mimo jiné jmenovitou hodnotu, výnos a způsob jeho určení, datum emise a splatnosti, lhůtu pro upisování, podobu dluhopisu a způsob oznamování konání schůze vlastníků. Emitent je musí investorům zpřístupnit nejpozději k datu emise (§ 3 zákona o dluhopisech) [1].
Pro back office jsou nejdůležitější body, které se vrací při každé výplatě: sazba, termíny výplat, konvence počítání dnů, rozhodný den a pravidlo pro výplatu o víkendu. Mezera v podmínkách se obvykle ukáže až u první výplaty. Změna emisních podmínek přitom zpravidla vyžaduje předchozí souhlas schůze vlastníků (§ 10 zákona o dluhopisech) [1].
U podlimitní veřejné nabídky bez prospektu, kdy celková hodnota protiplnění nabízených dluhopisů, počítaná k datu emise za 12 měsíců, je vyšší než 100 000 EUR a nižší než 1 000 000 EUR, přidává § 9a další povinné údaje, např. účel použití peněz, účetní závěrky za poslední dvě období, informaci o zajištění a o skutečném majiteli emitenta. Takové podmínky musí emitent uveřejnit na svém webu [1]. Zákon o dluhopisech toto pásmo k 10. 10. 2026 dál uvádí, přestože hranice pro prospekt je od 5. 6. 2026 vyšší (viz oddíl o prospektu níže). Které povinnosti platí pro nabídky mezi 1 a 12 mil. EUR, je otázka pro právníka.
Listinné, nebo zaknihované dluhopisy?
Emitent při přípravě emise volí, jestli vydá listinné, nebo zaknihované dluhopisy. Volba podoby určuje, kdo povede seznam vlastníků. U listinného dluhopisu ho vede emitent (§ 4 odst. 1 zákona o dluhopisech) [1]. Listinný dluhopis je cenným papírem na řad (§ 2 odst. 3) [1]. Převádí se rubopisem a smlouvou a vlastnictví přechází k okamžiku předání listiny (§ 1103 odst. 2 občanského zákoníku) [6]. Zaknihovaný dluhopis existuje jen jako zápis v evidenci investičních nástrojů a seznam vlastníků vede ten, kdo evidenci vede.
| Listinné | Zaknihované | |
|---|---|---|
| Kdo vede seznam vlastníků | emitent | osoba vedoucí evidenci |
| Převod | rubopis, smlouva, předání listiny, doložení emitentovi | přeúčtování mezi účty |
| Náklady navíc | tisk listin, vlastní evidence | poplatky za evidenci a účastníky |
| Typicky pro | menší emise s desítkami až stovkami investorů | emise k obchodování, větší počet investorů |
V praxi se běžně stává, že malá firma zvolí listinnou podobu kvůli nákladům a podcení, že tím na sebe bere vedení seznamu vlastníků. Jak ho vést, aby seděl k rozhodnému dni, řeší článek Seznam vlastníků dluhopisů. Dluhopis podle zákona obsahuje i ISIN (§ 6 odst. 1 písm. k) zákona o dluhopisech) [1]; emitent o něj žádá u Centrálního depozitáře cenných papírů.
Veřejná nabídka a prospekt – stav k 10. 10. 2026
Když emitent nabízí dluhopisy veřejnosti, musí podle objemu nabídky vyhotovit prospekt, nebo mu stačí emisní podmínky. Pravidla se v roce 2026 mění, proto opatrně. Kdy je k veřejné nabídce potřeba prospekt, určuje nařízení EU o prospektu [2]. Česká republika dlouho uplatňovala hranici 1 mil. EUR za 12 měsíců. ČNB ve stanovisku z roku 2024 uvedla, že tuto hranici bude uplatňovat nejpozději do 5. 6. 2026; k 10. 10. 2026 ho na svém webu označuje za neaktuální [4]. Od 5. 6. 2026 platí přímo nařízení ve znění balíčku Listing Act (nařízení 2024/2809) [7]: obecná hranice je 12 mil. EUR a státy ji smějí zákonem snížit na 5 mil. EUR. Dokud nenabude účinnosti česká novela, která by hranici snížila, vychází se z hranice v nařízení.
Vláda 25. 3. 2026 předložila Sněmovně návrh novely zákona o podnikání na kapitálovém trhu (sněmovní tisk 143) [8]: prospekt nad 5 mil. EUR, pro nabídky od 1 do 5 mil. EUR zkrácený emisní dokument a pod 1 mil. EUR jen emisní podmínky podle zákona o dluhopisech [3]. K 10. 10. 2026 novela účinná není, Sněmovna ji teprve projednává [8]. Stav novely a režim pro konkrétní objem si proto firma musí ověřit s právníkem ke dni nabídky. Kromě objemu rozhoduje i okruh investorů (např. nabídka jen kvalifikovaným investorům).
Druhá věc je, kdo dluhopisy nabízí. Emitent, který prodává vlastní dluhopisy bez prostředníka, obvykle nepotřebuje licenci. Když ale prodej svěří zprostředkovateli, ten musí mít oprávnění od ČNB, protože umisťování investičních nástrojů je investiční služba (§ 4 odst. 2 zákona o podnikání na kapitálovém trhu) [5].
Úpis: objednávka, platba, předání dluhopisu
Když investor kupuje dluhopis přímo od emitenta, jde o úpis. U listinné emise má čtyři kroky: investor podepíše smlouvu nebo objednávku, zaplatí cenu, emitent platbu spáruje s objednávkou a pak dluhopis vydá a předá. Pokud investor upisuje po datu emise, platí k jistině navíc úrok narostlý od začátku období. Jak se počítá, ukazuji v článku Jak spočítat AÚV.
Nejvíc práce při úpisu dají platby, které nesedí: investor pošle méně, víc, bez variabilního symbolu nebo z jiného účtu. Každou takovou platbu je potřeba dořešit dřív, než se dluhopis vydá, jinak má emitent v evidenci vlastníka, který nezaplatil. Pozor i na lhůtu pro upisování. Pokud k vydání dluhopisů nedojde, musí emitent upsané a zaplacené částky vrátit do 30 dnů po skončení lhůty pro upisování, navýšené o úrok, který z nich mezitím připsala banka, nestanoví-li emisní podmínky jinak (§ 15 odst. 3 zákona o dluhopisech) [1].
Co emitenta čeká po emisi: seznam vlastníků, výplaty, srážková daň
Vydání emise je jednorázový projekt, správa emise ale trvá až do splatnosti. Každé úrokové období se opakuje totéž:
- udržovat seznam vlastníků aktuální (převody, dědictví, změny účtů),
- k rozhodnému dni uzavřít seznam a zkontrolovat, komu se bude platit,
- spočítat úrok a srážkovou daň a poslat hromadný příkaz do banky,
- sraženou daň odvést finančnímu úřadu do konce následujícího měsíce,
- jednou ročně podat vyúčtování daně a podklady předat účetní.
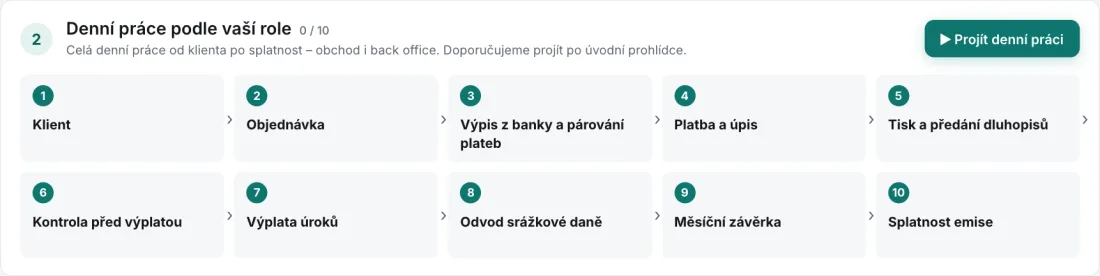
Na snímku je průvodce z ukázky aplikace Bondie. Denní práce emitenta v něm má deset kroků, prodej s úpisem jsou první čtyři a pátý je tisk a předání dluhopisů. Postup výplaty popisuje článek Výplata úroků z dluhopisů a daňovou stránku článek Srážková daň z úroků dluhopisů.
Časová osa první emise
Emitent má mezi rozhodnutím o emisi a první výplatou úroku několik pevných termínů. Na naší ukázkové emisi vypadá první rok takto:
Vidíme, že mezi datem emise a první výplatou jsou jen tři měsíce. Do té doby musí mít emitent hotovou evidenci vlastníků, vzor příkazu pro banku a zadaný účet finančního úřadu pro odvod daně.
První výplata 8. 10. 2026 u investorů z parametrů vypadá takto. Úrok za 92 dní je 500 × 138,63 = 69 315,00 Kč. Každé z 20 fyzických osob s 10 kusy emitent srazí daň 1 386,30 × 0,15 = 207,945 → 207 Kč, za všechny 20 × 207 = 4 140 Kč. Firma s 300 kusy dostane 300 × 138,63 = 41 589,00 Kč bez srážky. Do banky půjde příkaz na 69 315,00 − 4 140 = 65 175,00 Kč a daň 4 140 Kč emitent odvede do 30. 11. 2026.
Do splatnosti 8. 10. 2029 pak proběhne 13 výplat úroku. Dejme tomu, že jedna výplata zabere back office dva dny práce: je to 13 × 2 = 26 dní jen na výplaty, bez převodů a dotazů.
Na co se před emisí zapomíná
Firma, která vydává dluhopisy poprvé, řeší hlavně dokumenty a prodej a na provoz po emisi často zapomene.
Kdo bude evidenci vést
Běžně se stává, že emitent prodá emisi přes známé investory a evidenci vede finanční ředitel v Excelu. Po roce má tři verze souboru, převod oznámený e-mailem a dědictví po úmrtí investora. Výplata se pak počítá ručně a pokaždé trochu jinak. O tom, kdo evidenci vede a podle jakého postupu, má firma rozhodnout před prvním úpisem.
Emisní podmínky bez odpovědi na běžné situace
Back office se emisními podmínkami řídí při každé výplatě. Podmínky často přesně popisují sazbu, ale mlčí o tom, kdy je rozhodný den, jak se počítají dny nebo jak se zaokrouhluje. Každá taková mezera znamená při výplatě rozhodnutí na poslední chvíli a to rozhodnutí pak emitent dodržuje u všech dalších výplat.
Daň a účty finančního úřadu
Emitent je plátcem srážkové daně u úroků vyplácených fyzickým osobám a nerezidentům; u nerezidentů jen tehdy, pokud příjem není osvobozený nebo ho smlouva o zamezení dvojímu zdanění v ČR nezdaňuje. Potřebuje vědět, u koho srážet a jakou sazbou, a mít správné účty finančního úřadu. Kdo to řeší až v týdnu první výplaty, většinou nestihne ověřit rezidenci zahraničních investorů.
Ověření investorů
Před úpisem emitent ověří totožnost investora a uchová údaje, které potřebuje. Kopii průkazu si může vzít jen se souhlasem investora, pokud mu ji neukládá zákon. Zda a v jakém rozsahu se na emitenta vztahuje zákon proti praní špinavých peněz, záleží na jeho situaci a je to otázka pro právníka. Údaje o investorovi ale emitent potřebuje tak jako tak, aspoň pro seznam vlastníků a pro daň.
Závěr
- U naší emise znamená správa 13 výplat za tři roky a tři měsíce; na to je potřeba mít lidi a postup ještě před úpisem.
- Emisní podmínky mají odpovídat i na provozní otázky: rozhodný den, konvence, víkend, zaokrouhlení.
- Listinná podoba znamená, že seznam vlastníků vede emitent a odpovídá za něj.
- Hranice pro prospekt se v roce 2026 mění; režim pro konkrétní objem ověřte s právníkem ke dni nabídky.
Stav k 10. 10. 2026. Nejde o právní radu.
Reference
- Zákon č. 190/2004 Sb., o dluhopisech, § 2, 3, 4, 6, 9, 9a, 10 a 15 [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2004-190
- Nařízení Evropského parlamentu a Rady (EU) 2017/1129 o prospektu [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://eur-lex.europa.eu/legal-content/CS/TXT/?uri=CELEX:32017R1129
- Schejbal, L., Sokolíková, V., Do 5 milionů EUR bez prospektu cenných papírů – novela ZPKT [on-line]. epravo.cz, 13. 3. 2026. [cit. 2026-10-10]. Dostupné z WWW: https://www.epravo.cz/top/clanky/do-5-milionu-eur-bez-prospektu-cennych-papiru-novela-zpkt-120887.html
- Česká národní banka, K výjimce „de minimis“ z povinnosti uveřejnit prospekt (RS2024-46) [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.cnb.cz/cs/dohled-financni-trh/legislativni-zakladna/stanoviska-k-regulaci-financniho-trhu/RS2024-46/
- Zákon č. 256/2004 Sb., o podnikání na kapitálovém trhu [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2004-256
- Zákon č. 89/2012 Sb., občanský zákoník, § 1103 [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.zakonyprolidi.cz/cs/2012-89
- Nařízení Evropského parlamentu a Rady (EU) 2024/2809 (Listing Act), kterým se mění mimo jiné nařízení o prospektu [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://eur-lex.europa.eu/legal-content/CS/TXT/?uri=CELEX:32024R2809
- Poslanecká sněmovna, Sněmovní tisk 143, novela zákona o podnikání na kapitálovém trhu, stav projednávání [on-line]. [cit. 2026-10-10]. Dostupné z WWW: https://www.psp.cz/sqw/historie.sqw?o=10&t=143
Související články
- Online objednávka dluhopisů na webu emitenta
Investor si chce dluhopisy objednat na webu, ne posílat sken podepsaného formuláře. Jak online žádost dojde k emitentovi a co back office zkontroluje?
Emise a prodej · Back office · 15. 10. 2026 - Změna účtu před výplatou: jak ověřit, že nejde o podvod
Den před výplatou úroku přijde e-mail, že investor má nový účet. Jak žádost ověřit, kdy ji odložit a co dělat, když úrok už odešel podvodníkovi?
Výplaty a splacení · Back office · 15. 10. 2026 - Zaokrouhlení srážkové daně: za dluhopis, nebo za platbu?
Daň z úroků zaokrouhlená po kusech vyjde jinak než daň za celou platbu a součty za emisi pak nesedí s odvodem. Jak zaokrouhlovat podle zákona a proč.
Daně, účetnictví a předpisy · Back office · 15. 10. 2026